

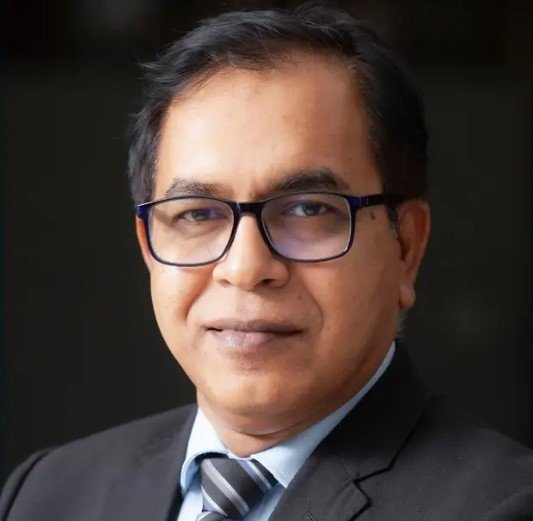
কে এম আওলাদ হোসেন
ব্যবস্থাপনা পরিচালক, বেঙ্গল কমার্শিয়াল ব্যাংক পিএলসি
কে এম আওলাদ হোসেন দীর্ঘ ৩৩ বছরের বেশি সময়ের ব্যাংকিং ক্যারিয়ারের অভিজ্ঞ একজন পেশাদার ব্যাংকার। ২০২৬ সালের ১ জুলাই থেকে তিনি বেঙ্গল কমার্শিয়াল ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক হিসেবে দায়িত্ব পালন করছেন। এর আগে একই ব্যাংকে অতিরিক্ত ব্যবস্থাপনা পরিচালক ও প্রধান ব্যবসায়িক কর্মকর্তা হিসেবে দায়িত্বে ছিলেন। ২০২১ সালে তিনি বেঙ্গল কমার্শিয়াল ব্যাংকে উপব্যবস্থাপনা পরিচালক ও সিবিও হিসেবে যোগ দেন। ব্যাংকটির যাত্রার শুরু থেকেই ব্যবসায়িক লক্ষ্য অর্জনে গুরুত্বপূর্ণ ভূমিকা রেখেছেন তিনি। দীর্ঘ ১৭ বছর কাজ করেছেন ডাচ্-বাংলা ব্যাংকেও।
দীর্ঘ ব্যাংকিং জীবনে ব্যবসা বাড়ানোর চাপ যেমন দেখেছেন, তেমনি দেখেছেন ভুল ঋণ সিদ্ধান্তের ফলও। তাই একটি ব্যাংক কত দ্রুত বড় হচ্ছে, তাঁর কাছে তার চেয়ে বড় প্রশ্ন—কীভাবে বড় হচ্ছে। কোন গ্রাহককে অর্থায়ন করা হচ্ছে, সেই গ্রাহকের ব্যবসা কতটা শক্ত, ঋণের অর্থ কোথায় যাচ্ছে, সময়মতো ফেরত আসবে কি না—এসব প্রশ্নকে তিনি ব্যাংকিংয়ের মূল কাজের অংশ মনে করেন।
বেঙ্গল কমার্শিয়াল ব্যাংকের ভবিষ্যৎ নিয়ে তাঁর পরিকল্পনায় তাই একদিকে ব্যবসা বাড়ানোর লক্ষ্য আছে, অন্যদিকে আছে নিয়ন্ত্রিত প্রবৃদ্ধির কথা। করপোরেট, সিএসএসএসই, ট্রেড ফাইন্যান্স, রিটেইল ও ডিজিটাল ব্যাংকিং—সব কটি ক্ষেত্রেই কাজ বাড়াতে চান তিনি। তবে কোনো একটি খাতকে কেন্দ্র করে নয়। তাঁর লক্ষ্য, গ্রাহকের প্রয়োজনের সঙ্গে মিল রেখে ব্যাংকের বিভিন্ন সেবা একসঙ্গে এগিয়ে নেওয়া।
আওলাদ হোসেন বলেন, “আমাদের কাছে ব্যাংকিং শুধু ব্যালান্স শিটের ব্যবসা নয়, এটি আস্থার ব্যবসা।”
কথাটির ব্যাখ্যাও তিনি দেন। নতুন ব্যাংক হিসেবে শুধু ব্যবসার পরিধি বাড়ালেই হবে না। দরকার মানসম্পন্ন সম্পদ। দরকার অর্থবহ গ্রাহক সম্পর্ক। প্রবৃদ্ধিও হতে হবে সুশৃঙ্খল। তাঁর ভাষায়, উদ্দেশ্যভিত্তিক প্রবৃদ্ধি এবং সুশৃঙ্খল সম্প্রসারণই তাঁর ব্যাংকিং দর্শনের ভিত্তি।
একজন গ্রাহকের সঙ্গে ব্যাংকের সম্পর্ক নিয়েও তাঁর ভাবনাটি দীর্ঘমেয়াদি। তাঁর কাছে গ্রাহক শুধু ঋণ নেওয়া বা আমানত রাখা একজন ব্যক্তি বা প্রতিষ্ঠান নন। একটি ব্যবসা যখন বড় হয়, তখন তার প্রয়োজন বদলায়। কখনো চলতি মূলধন লাগে। কখনো আমদানি অর্থায়ন দরকার হয়। রপ্তানি বাড়লে নতুন ধরনের ব্যাংকিং সেবা প্রয়োজন হয়। আবার লেনদেন বাড়ার সঙ্গে ডিজিটাল সেবার চাহিদাও বাড়ে। এই পরিবর্তনের প্রতিটি ধাপে একজন গ্রাহকের পাশে থাকার মতো সক্ষমতা তৈরি করতে চান তিনি।
বিশেষ গুরুত্ব দিচ্ছেন ছোট ও মাঝারি ব্যবসায়। এসএমই উদ্যোক্তাদের ক্ষেত্রে সময়ের মূল্য অনেক। ব্যবসার কোনো সুযোগ কয়েক সপ্তাহ অপেক্ষা করে না। প্রয়োজনের সময় অর্থ না পেলে একটি অর্ডার হাতছাড়া হতে পারে, উৎপাদন ব্যাহত হতে পারে, বাড়তে পারে ব্যবসার খরচ। তাই এসএমই অর্থায়নে গতি বাড়ানোর প্রয়োজন দেখছেন তিনি।
তবে দ্রুত ঋণ দিতে গিয়ে ঋণ দেওয়ার নিয়মকানুনে ছাড় দিতে চান না। তিনি বলেন, এসএমই অর্থায়নে দুটি বিষয়কে একসঙ্গে বিবেচনায় রাখতে হয়—গতি ও শৃঙ্খলা।
এই দুইয়ের ভারসাম্য কীভাবে হবে, সে ব্যাখ্যাও দেন তিনি। কোনো গ্রাহকের ঋণ আবেদন এলে শুধু জামানত দেখে সিদ্ধান্ত নেওয়া হবে না। ব্যবসাটি কী ধরনের, লেনদেন কেমন, নগদ অর্থের প্রবাহ কতটা স্থিতিশীল, বাজারে অবস্থান কী, উদ্যোক্তার আগের রেকর্ড কেমন, ঋণ পরিশোধের সক্ষমতা কতটা এবং নেওয়া অর্থ কোথায় ব্যবহার হবে—এসব বিষয় বিবেচনা করতে হবে।
তাঁর মতে, গ্রাহককে না বুঝে ভালো ঋণ দেওয়া সম্ভব নয়। জামানত গুরুত্বপূর্ণ হলেও সেটিই সবকিছু নয়। শেষ পর্যন্ত ঋণ পরিশোধ হবে ব্যবসার আয় থেকে। তাই ব্যবসার সক্ষমতাই আগে দেখতে হবে।
এখানে প্রযুক্তির ব্যবহারকে গুরুত্বপূর্ণ মনে করছেন তিনি। উন্নত তথ্য, ডিজিটাল ডকুমেন্টেশন ও প্রযুক্তিনির্ভর ক্রেডিট মূল্যায়নের মাধ্যমে সিদ্ধান্ত নেওয়ার প্রক্রিয়া আরও দ্রুত করা সম্ভব। একই সঙ্গে গ্রাহকের ব্যবসা সম্পর্কে আরও ভালো তথ্য পাওয়া যেতে পারে। এতে ঋণ অনুমোদনের সময় কমবে। সিদ্ধান্তের ভিত্তিও শক্ত হবে।
তবে তাঁর কাছে দ্রুত ঋণ অনুমোদনই মূল লক্ষ্য নয়। তিনি চান, যে গ্রাহকের যে প্রয়োজন, তার জন্য সেই অনুযায়ী অর্থায়নের কাঠামো তৈরি হোক। তাই নিজের ধারণাটিকে তিনি একটি বাক্যে বলেছেন—“দ্রুত ব্যাংকিং, সঠিক ব্যাংকিং।”
এই কথার ব্যাখ্যাও গুরুত্বপূর্ণ। তাঁর মতে, দায়িত্বশীল ব্যাংকিং মানেই ধীরগতির ব্যাংকিং নয়। আবার দ্রুত ব্যাংকিংয়ের অর্থ দায়িত্বহীন ব্যাংকিংও নয়। ব্যাংকের প্রক্রিয়া দ্রুত হবে, কিন্তু সেই সঙ্গে ঋণের মানও ঠিক রাখতে হবে।
খেলাপি ঋণ কমানোর ক্ষেত্রেও তিনি একইভাবে আগে থেকেই সতর্ক থাকার কথা বলছেন। তাঁর মতে, খেলাপি ঋণের ব্যবস্থাপনা ঋণ দেওয়ার পর শুরু হয় না। এর শুরু ঋণ অনুমোদনের আগেই।
অর্থাৎ একজন গ্রাহককে ভালোভাবে জানা দরকার। তাঁর ব্যবসার নগদ প্রবাহ কেমন, আগের ঋণ পরিশোধের রেকর্ড কী, সংশ্লিষ্ট শিল্পে কী ধরনের পরিবর্তন হচ্ছে, কতটা অর্থায়ন প্রয়োজন এবং সেই অর্থ কীভাবে ব্যবহার হবে—এসব না বুঝে ঋণ দিলে পরে ঝুঁকি তৈরি হতে পারে।
ঋণ দেওয়ার পরও নজরদারি থাকবে। ক্রেডিট মূল্যায়ন, পোর্টফোলিও তদারকি, ঋণ বিতরণের পর পর্যালোচনা এবং আদায় ব্যবস্থাপনাকে একই প্রক্রিয়ার অংশ হিসেবে দেখছেন তিনি। অর্থাৎ ঋণ বিতরণের সঙ্গে দায়িত্ব শেষ নয়। ঋণের পুরো সময়জুড়েই পরিস্থিতি পর্যবেক্ষণ করতে হবে।
ডিজিটাল ব্যাংকিং নিয়ে আওলাদ হোসেনের ভাবনাও শুধু একটি অ্যাপ বা অনলাইন লেনদেনে সীমাবদ্ধ নয়। তাঁর কাছে ডিজিটাল ব্যাংকিং মানে গ্রাহকের পুরো ব্যাংকিং অভিজ্ঞতাকে সহজ করা। হিসাব খোলার সময় থেকে শুরু করে লেনদেন, কাগজপত্র, যোগাযোগ এবং সেবা পাওয়া—পুরো প্রক্রিয়াতেই প্রযুক্তির ব্যবহার বাড়াতে চান তিনি।
অনবোর্ডিং সহজ করা, ইলেকট্রনিক যোগাযোগ এবং কাগজবিহীন ডকুমেন্টেশন গ্রাহকের সময় ও পরিচালন ব্যয় কমাতে পারে বলে মনে করেন তিনি। ব্যবসায়ীদের জন্য ট্রেড ফাইন্যান্সেও বড় পরিবর্তনের সুযোগ দেখছেন। ইলেকট্রনিক বিল অব লেডিং, কাঠামোবদ্ধ ট্রেড ডেটা এবং ডিস্ট্রিবিউটেড লেজার টেকনোলজির মতো প্রযুক্তি ভবিষ্যতে বাণিজ্যিক লেনদেনে নিরাপদ ও উৎস-চিহ্নিতযোগ্য তথ্যপ্রবাহ তৈরি করতে পারে।
তবে প্রযুক্তি ব্যবহার করার মূল উদ্দেশ্য তাঁর কাছে খুব সহজ। গ্রাহকের কাজ সহজ হতে হবে। শুধু প্রযুক্তি যুক্ত করা হয়েছে—এমন কিছু তিনি চান না। কোনো ব্যবস্থায় সময় কমে, কাগজপত্র কমে, কাজের ধাপ কমে বা ভুলের ঝুঁকি কমে গেলে তবেই সেই প্রযুক্তির অর্থ আছে।
প্রথাগত ব্যাংকিং ও ডিজিটাল ব্যাংকিংয়ের সম্পর্কও তিনি এভাবেই দেখেন। তাঁর মতে, এ দুটি পরস্পরের বিকল্প নয়। আমদানি অর্থায়ন, রপ্তানি অর্থায়ন, চলতি মূলধন ও গ্যারান্টির মতো প্রচলিত ব্যাংকিং পণ্যের প্রয়োজন আগামীতেও থাকবে। কিন্তু সেবা দেওয়ার ধরন বদলাবে।
একজন উদ্যোক্তা যদি দ্রুত ব্যবসায়িক সিদ্ধান্ত নিতে পারেন, তাহলে ব্যাংককেও দ্রুত সাড়া দিতে হবে। ডকুমেন্টেশন, লেনদেন তদারকি, যোগাযোগ ও সেবা—সব ক্ষেত্রেই গতি বাড়াতে হবে।
তবে ডিজিটাল সেবা বাড়ার সঙ্গে ঝুঁকিও বাড়ছে। বিশেষ করে সাইবার নিরাপত্তা। এই বিষয়টিকে তিনি শুধু আইটি বিভাগের কাজ হিসেবে দেখেন না। তাঁর মতে, সাইবার নিরাপত্তা এখন ব্যবসায়িক ঝুঁকি, পরিচালন ঝুঁকি এবং গ্রাহকের আস্থার সঙ্গে সরাসরি যুক্ত।
নিরাপত্তার ক্ষেত্রে তিনি তিনটি বিষয়কে গুরুত্ব দেন—পিপল, প্রক্রিয়া ও প্রযুক্তি। প্রযুক্তিগত নিয়ন্ত্রণ থাকতে হবে। কে কোন তথ্য ও সিস্টেমে প্রবেশ করতে পারছেন, সেটি নিয়ন্ত্রণ করতে হবে। লেনদেন পর্যবেক্ষণ করতে হবে। সিস্টেম সুরক্ষিত রাখতে হবে। এর সঙ্গে কর্মীদের সচেতনতা এবং গ্রাহকদের সচেতনতাও জরুরি।
কৃত্রিম বুদ্ধিমত্তা নিয়েও তাঁর আগ্রহ রয়েছে। এআই গ্রাহকের তথ্য বিশ্লেষণ করতে পারে। বিভিন্ন ধরনের লেনদেনের ধরন শনাক্ত করতে পারে। কর্মীদের সিদ্ধান্ত নেওয়ার ক্ষেত্রে সহায়তা করতে পারে। ফলে ব্যাংকের অনেক কাজ আরও তথ্যনির্ভর হতে পারে।
তবে এআইকে মানুষের বিকল্প হিসেবে দেখছেন না তিনি। তাঁর মতে, এআই সহায়তা করতে পারে, কিন্তু গুরুত্বপূর্ণ সিদ্ধান্তে মানুষের বিচার-বিবেচনা প্রয়োজন। এর সঙ্গে থাকতে হবে সুশাসন ও জবাবদিহি।
ব্যাংকিংয়ের পরিবর্তন নিয়ে তাঁর ভাবনাগুলো আলাদা আলাদা করে দেখলে হয়তো একেকটি বিষয় মনে হতে পারে। কিন্তু সবকিছুর মধ্যেই একটি অভিন্ন লক্ষ্য আছে—ব্যাংকের ব্যবসা যেন টেকসই হয় এবং গ্রাহক যেন আস্থা নিয়ে ব্যাংকের সঙ্গে দীর্ঘমেয়াদি সম্পর্ক গড়ে তুলতে পারেন।
সেই লক্ষ্যে ব্যবসা বাড়াতে চান আওলাদ হোসেন। তবে মানসম্পন্ন সম্পদকে সামনে রেখে। এসএমই অর্থায়ন দ্রুত করতে চান। তবে ঝুঁকি বুঝে। ডিজিটাল ব্যাংকিং বাড়াতে চান। তবে গ্রাহকের বাস্তব প্রয়োজন অনুযায়ী। এআই ব্যবহার করতে চান। তবে গুরুত্বপূর্ণ সিদ্ধান্তে মানুষের বিচার-বিবেচনা, সুশাসন ও জবাবদিহি রেখে।
তাঁর কাছে তাই ব্যাংকের সাফল্য শুধু ঋণ ও আমানতের অঙ্কে মাপার বিষয় নয়। একটি ব্যাংক কতটা ভালো গ্রাহককে সেবা দিতে পারল, কতটা দায়িত্বশীলভাবে অর্থায়ন করল এবং কতটা স্থায়ী আস্থা তৈরি করতে পারল—সেই হিসাবও গুরুত্বপূর্ণ।


