

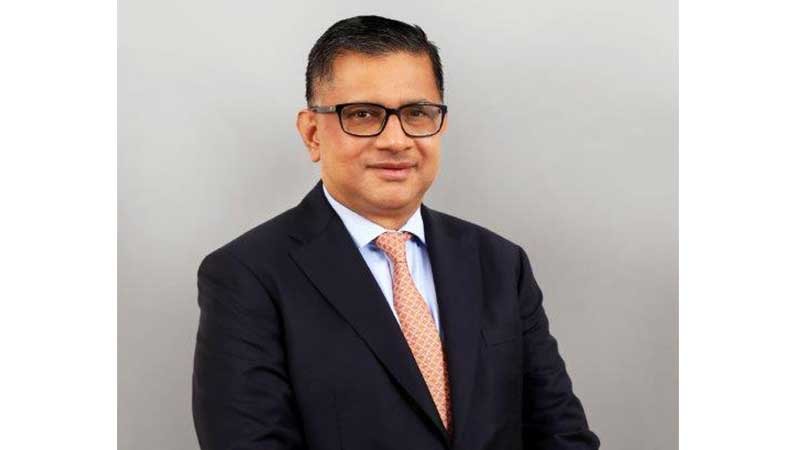
মুহিত রহমান ব্যবস্থাপনা পরিচালক, ওয়ান ব্যাংক পিএলসি
দ্রুত নগরায়ণ ও বাড়ির ক্রমবর্ধমান চাহিদা বাংলাদেশের আবাসন অর্থায়ন খাতে নতুন সম্ভাবনা তৈরি করছে। তবে জমি ও নির্মাণ ব্যয়ের ঊর্ধ্বগতি, ঋণের ব্যয় এবং দীর্ঘমেয়াদি তহবিলের সীমাবদ্ধতায় অনেক পরিবারের জন্য নিজস্ব বাড়ির স্বপ্ন পূরণ কঠিন হয়ে উঠেছে। এ অবস্থায় আবাসন ঋণকে শুধু বাড়ি কেনার অর্থায়ন হিসেবে দেখলে চলবে না; বরং সাশ্রয়ী আবাসন, নির্ভরযোগ্য ভূমি ব্যবস্থাপনা ও পরিকল্পিত নগরায়ণের সঙ্গে সমন্বিতভাবে এগিয়ে নিতে হবে।
বাংলাদেশের হোম লোন বাজারের দীর্ঘমেয়াদি সম্ভাবনা যথেষ্ট। দ্রুত নগরায়ণ, ছোট পরিবারের সংখ্যা বৃদ্ধি এবং নিজস্ব বাড়ির আকাঙ্ক্ষা আবাসনের চাহিদা বাড়াচ্ছে। তবে চাহিদা থাকলেই তা ক্রয়ক্ষমতায় রূপ নেয় না। অনেক পরিবার বাড়ি কিনতে চাইলেও প্রাথমিক অর্থের জোগান ও মাসিক কিস্তি বহন করতে হিমশিম খাচ্ছে।
মূল চ্যালেঞ্জ হলো সাধ্যের মধ্যে আবাসন নিশ্চিত করা। সম্পত্তির দাম ও ঋণের ব্যয় বৃদ্ধিতে পরিবারের আয় এবং বাড়ি কেনার খরচের ব্যবধান বেড়েছে। আবার নিয়মিত আয় থাকলেও প্রচলিত পদ্ধতিতে তা প্রমাণ করতে না পারায় অনেক মানুষ ঋণের বাইরে থেকে যাচ্ছেন।
সাশ্রয়ী অ্যাপার্টমেন্ট, জেলা শহরের আবাসন এবং বাড়ি নির্মাণ ও সংস্কারের অর্থায়নে বড় সম্ভাবনা রয়েছে। এ সম্ভাবনা কাজে লাগাতে সাশ্রয়ী আবাসনের সরবরাহ, সম্পত্তির নির্ভরযোগ্য দলিল এবং দীর্ঘমেয়াদি তহবিল—তিনটিই প্রয়োজন। আবাসন বাজার ও অর্থায়ন ব্যবস্থাকে একসঙ্গে এগিয়ে নিতে হবে।
জমি ও নির্মাণ ব্যয়ের ঊর্ধ্বগতির সময়ে মধ্যবিত্তের আবাসনের আকাঙ্ক্ষা পূরণে ব্যাংকগুলো গ্রাহকের আয় ও প্রয়োজন অনুযায়ী ঋণ কাঠামো তৈরি করে কার্যকর ভূমিকা রাখতে পারে। পরিবারের প্রয়োজনীয় ব্যয় বিবেচনায় নিয়ে সহনীয় কিস্তি, উপযুক্ত ঋণমেয়াদ এবং একাধিক উপার্জনকারী সদস্যের যৌথ ঋণের সুযোগ দেওয়া যেতে পারে। পাশাপাশি সুদহার, ফি ও মোট ঋণব্যয় সম্পর্কে স্পষ্ট ধারণা দিয়ে গ্রাহককে সঠিক সিদ্ধান্ত নিতে সহায়তা করা জরুরি।
আবেদন ও অনুমোদন প্রক্রিয়া সহজ করা, ডিজিটাল মাধ্যমে আবেদনের অগ্রগতি জানানো এবং সম্পত্তির দলিল যাচাইয়ে সহায়তা গ্রাহকের সময় ও অনিশ্চয়তা কমাতে পারে। ব্যবসায়ী, পেশাজীবী ও নিয়মিত বেতনের বাইরে আয় করেন—এমন গ্রাহকদের ক্ষেত্রে যাচাইযোগ্য আয়, ব্যাংক লেনদেন ও নগদ প্রবাহের ভিত্তিতে ঋণযোগ্যতা মূল্যায়ন করলে আরও বেশি মানুষ অর্থায়নের আওতায় আসবেন।
ব্যাংকগুলো নির্ভরযোগ্য আবাসন প্রতিষ্ঠানের সঙ্গে অংশীদারত্বের মাধ্যমে সাশ্রয়ী প্রকল্পে বিশেষ অর্থায়ন ব্যবস্থা গড়ে তুলতে পারে। জেলা শহর, ছোট ফ্ল্যাট এবং বাড়ি নির্মাণ, সম্প্রসারণ ও সংস্কারের জন্য প্রয়োজনভিত্তিক ঋণও বাড়ানো যেতে পারে। এসব উদ্যোগ টেকসই করতে ব্যাংকগুলোর দীর্ঘমেয়াদি তহবিল সংগ্রহের ওপর জোর দিতে হবে। লক্ষ্য হওয়া উচিত এমন অর্থায়ন দেওয়া, যাতে বাড়ি কেনার পরও পরিবার স্বাচ্ছন্দ্যে অন্যান্য প্রয়োজন মেটাতে পারে।
দীর্ঘমেয়াদি আবাসন অর্থায়নে সুদহার, কিস্তির সক্ষমতা ও ঋণঝুঁকির মধ্যে ভারসাম্য নিশ্চিত করার ভিত্তি হলো টেকসই পরিশোধ সক্ষমতা। সম্পত্তি গুরুত্বপূর্ণ জামানত হলেও ঋণ পরিশোধের প্রধান উৎস হতে হবে গ্রাহকের আয়। বিদ্যমান দায় বিবেচনার পাশাপাশি সুদহার বাড়লে বা আয় সাময়িকভাবে কমে গেলে পরিবারটি কিস্তি চালিয়ে যেতে পারবে কি না, তা মূল্যায়ন করা প্রয়োজন।
সুদহার নির্ধারণ ও পরিবর্তনের ক্ষেত্রেও স্বচ্ছতা জরুরি। গ্রাহককে শুরুতেই জানাতে হবে কখন সুদহার পরিবর্তিত হতে পারে এবং তার ফলে কিস্তি বা ঋণমেয়াদে কী প্রভাব পড়বে। দীর্ঘমেয়াদি আর্থিক সিদ্ধান্তে এ স্পষ্টতা অত্যন্ত গুরুত্বপূর্ণ।
ব্যাংকের নিজস্ব তহবিল ব্যবস্থাপনাও সমান জরুরি। স্বল্পমেয়াদি আমানত দিয়ে দীর্ঘমেয়াদি হোম লোন অর্থায়ন করলে মেয়াদের অসামঞ্জস্য তৈরি হয়। বন্ড, পুনঃঅর্থায়ন ও প্রাতিষ্ঠানিক অংশীদারত্বের মাধ্যমে স্থানীয় মুদ্রায় দীর্ঘমেয়াদি তহবিলের ব্যবস্থা করা প্রয়োজন। এর সঙ্গে সঠিক সম্পত্তি মূল্যায়ন, দলিলের আইনগত যাচাই এবং গ্রাহকের আর্থিক পরিস্থিতি ও প্রয়োজন অনুযায়ী সময়োপযোগী পরামর্শ ও সহায়তা থাকতে হবে। দায়িত্বশীল ঋণদান গ্রাহক ও ব্যাংক—উভয়ের স্বার্থ রক্ষা করে।
পরিবেশবান্ধব ও জ্বালানিসাশ্রয়ী আবাসনের ক্ষেত্রেও ব্যাংক খাতে গ্রিন হোম ফাইন্যান্সিংয়ের ভালো সম্ভাবনা রয়েছে। তবে এর সুফলকে মানুষের দৈনন্দিন জীবন ও ব্যয়ের সঙ্গে যুক্ত করে তুলে ধরতে হবে। পর্যাপ্ত প্রাকৃতিক আলো-বাতাস, বিদ্যুৎসাশ্রয়ী ব্যবস্থা, পানির কার্যকর ব্যবহার এবং উপযুক্ত ক্ষেত্রে ছাদে সৌরবিদ্যুৎ পরিবারের নিয়মিত খরচ কমাতে সহায়তা করতে পারে।
বাংলাদেশের প্রেক্ষাপটে জলবায়ু সহনশীলতাও গুরুত্বপূর্ণ। একটি বাড়ি কতটা জ্বালানিসাশ্রয়ী, তার পাশাপাশি বন্যা, অতিরিক্ত তাপ ও স্থানীয় দুর্যোগের ঝুঁকি মোকাবেলায় কতটা সক্ষম, সেটিও বিবেচনায় নিতে হবে। স্বীকৃত মানদণ্ডে যাচাইকৃত পরিবেশবান্ধব আবাসনের জন্য ব্যাংকগুলো তহবিলের ব্যয় ও ঝুঁকি বিবেচনায় সুবিধাজনক অর্থায়নের সুযোগ অনুসন্ধান করতে পারে। বিদ্যমান বাড়িকে জ্বালানিসাশ্রয়ী করার অর্থায়নও এ উদ্যোগের অংশ হতে পারে।
এখানে সবচেয়ে জরুরি হলো যাচাইযোগ্য সুফল। শুধু ‘গ্রিন’ নাম দিলেই হবে না; বাড়তি নির্মাণ ব্যয়ের বিপরীতে দীর্ঘমেয়াদে কী সাশ্রয় হবে, তা স্পষ্ট করতে হবে। স্বাচ্ছন্দ্য, নিরাপত্তা ও ব্যয়সাশ্রয়ের সুফল দৃশ্যমান হলে পরিবেশবান্ধব আবাসনের গ্রহণযোগ্যতা বাড়বে।
দেশের হোম লোন বাজারকে আরও গতিশীল ও অন্তর্ভুক্তিমূলক করতে তিনটি বিষয়কে অগ্রাধিকার দিতে হবে—দীর্ঘমেয়াদি তহবিল, নির্ভরযোগ্য সম্পত্তি ব্যবস্থাপনা ও সাশ্রয়ী আবাসনে লক্ষ্যভিত্তিক সহায়তা।
প্রথমত, স্থানীয় মুদ্রায় দীর্ঘমেয়াদি অর্থায়নের উৎস বাড়াতে হবে। ভারতের উদাহরণ এখানে প্রাসঙ্গিক। দেশটিতে ন্যাশনাল হাউজিং ব্যাংক আবাসন ঋণদাতা প্রতিষ্ঠানগুলোকে দীর্ঘমেয়াদি তহবিলের জোগান দিতে পুনঃঅর্থায়ন সুবিধা প্রদান করে। বাংলাদেশের বাস্তবতায়ও উপযুক্ত যোগ্যতা, সুশাসন ও ঝুঁকি ব্যবস্থাপনার ভিত্তিতে এমন একটি ব্যবস্থা বিবেচনা করা যেতে পারে। পাশাপাশি আবাসন অর্থায়নের জন্য বন্ড বাজারের বিকাশ এবং উন্নয়ন সহযোগীদের তহবিল ও ঝুঁকি ভাগাভাগির উদ্যোগ সহায়ক হতে পারে।
দ্বিতীয়ত, ভূমির রেকর্ড ডিজিটাল করা, মালিকানার স্বচ্ছতা নিশ্চিত করা এবং অনুমোদন ও নিবন্ধন প্রক্রিয়া সহজ করা প্রয়োজন। এতে ক্রেতা ও ঋণদাতা—উভয়ের অনিশ্চয়তা ও ব্যয় কমবে।
তৃতীয়ত, প্রথমবার বাড়ি কিনতে আগ্রহী এবং অর্থায়নের সুযোগ থেকে পিছিয়ে থাকা পরিবারগুলোর জন্য সুনির্দিষ্ট যোগ্যতার ভিত্তিতে সহায়তা বিবেচনা করা যেতে পারে। আনুষ্ঠানিক বেতন কাঠামোর বাইরে থাকা মানুষের আয় যাচাইয়ের গ্রহণযোগ্য ব্যবস্থাও প্রয়োজন।
সর্বোপরি, আবাসনকে পরিবহন, পানি, বিদ্যুৎ, পয়োনিষ্কাশন ও জনসেবার সঙ্গে সমন্বিতভাবে পরিকল্পনা করতে হবে। আবাসন অর্থায়নের লক্ষ্য হওয়া উচিত মানুষের জন্য নিরাপদ, সাশ্রয়ী ও প্রয়োজনীয় নাগরিক সুবিধাসম্পন্ন বসবাস নিশ্চিত করা।


