

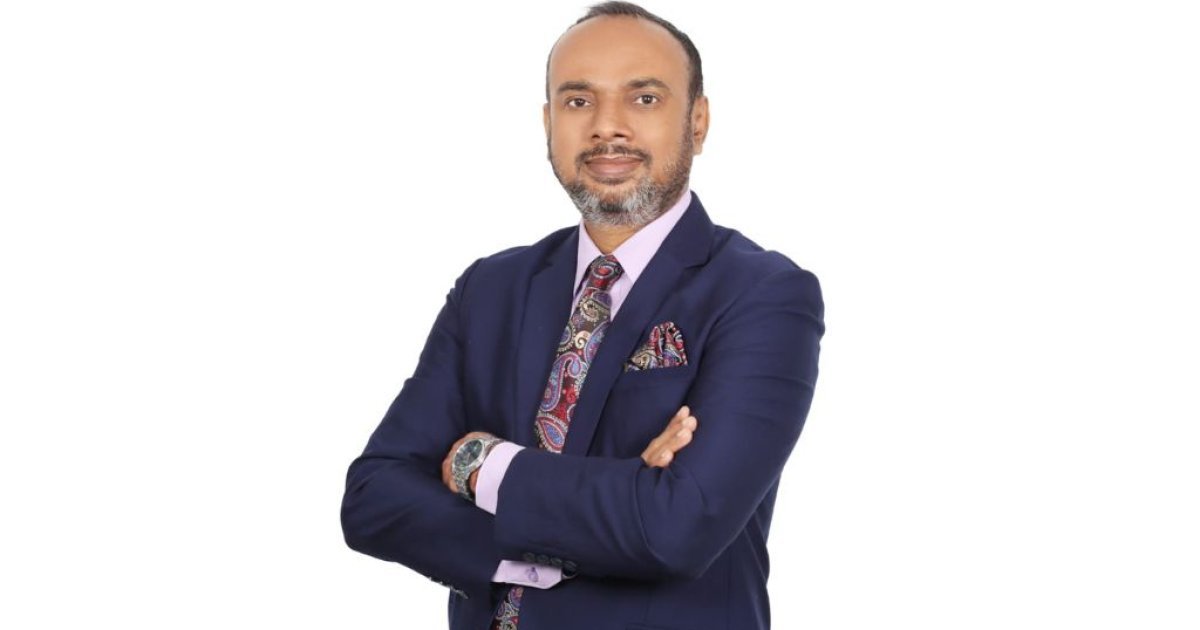
এস এম মঈনুল কবীর
ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা, এসবিএসি ব্যাংক পিএলসি
কৃষি, ক্ষুদ্র ও মাঝারি শিল্প এবং বাণিজ্য—এই তিন খাতকে কেন্দ্র করে ব্যাংকিং কার্যক্রমকে আরও বিস্তৃত করার লক্ষ্য নিয়েছে এসবিএসি ব্যাংক পিএলসি। ব্যাংকটির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা এস এম মঈনুল কবীর মনে করেন, বাংলাদেশের অর্থনীতিতে টেকসই প্রবৃদ্ধি নিশ্চিত করতে কৃষি ও সিএমএসএমই খাতে অর্থায়ন বাড়ানোর বিকল্প নেই। সে লক্ষ্যেই মোট ঋণের ৫০ শতাংশ এসএমই খাতে নেওয়ার লক্ষ্যে কাজ করছে ব্যাংকটি। পাশাপাশি প্রান্তিক কৃষক ও উদ্যোক্তাদের ব্যাংকিংয়ের আওতায় আনতে প্রযুক্তিনির্ভর সেবা বাড়ানো, খেলাপি ঋণ নিয়ন্ত্রণ এবং আমানতকারীদের আস্থা ধরে রাখাকে অগ্রাধিকার দেওয়া হচ্ছে।
এসবিএসি ব্যাংক ‘সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স ব্যাংক’ নামে যাত্রা শুরু করে। নামের মধ্যেই কৃষি ও বাণিজ্যের বিষয়টি থাকায় কৃষি অর্থায়নের সঙ্গে ব্যাংকটির একটি বিশেষ পরিচিতি তৈরি হয়েছে। তবে বর্তমানে ব্যাংকটি সংক্ষিপ্ত নাম এসবিএসি ব্যাংক পিএলসি নামে কার্যক্রম পরিচালনা করছে। ২০১৩ সালের ৩ এপ্রিল যাত্রা শুরু করা চতুর্থ প্রজন্মের এই ব্যাংকের আমানত ২০২৬ সালের জুন শেষে ১২ হাজার কোটি টাকা ছাড়িয়েছে। একই সময়ে ঋণ ও অগ্রিমের পরিমাণ দাঁড়িয়েছে ৯ হাজার ৬২৭ কোটি টাকা। ব্যাংকের মূলধন পর্যাপ্ততার অনুপাত ছিল ১৩ দশমিক ৪০ শতাংশ।
এস এম মঈনুল কবীর বলেন, বাংলাদেশের আর্থসামাজিক বাস্তবতায় কৃষির উন্নয়ন ছাড়া টেকসই অর্থনৈতিক প্রবৃদ্ধি সম্ভব নয়। তাই কৃষি, মৎস্য ও পশুপালন, সেচ, কৃষি সরঞ্জাম এবং ক্ষুদ্র ও মাঝারি শিল্পে অর্থায়ন বাড়ানোর ওপর গুরুত্ব দিচ্ছে এসবিএসি ব্যাংক। কৃষিঋণের ক্ষেত্রে বাংলাদেশ ব্যাংকের নির্ধারিত লক্ষ্যের চেয়ে বেশি বিতরণ করার কথাও জানান তিনি। পাশাপাশি মোট ঋণের অর্ধেক এসএমই খাতে নেওয়ার লক্ষ্য নিয়ে কাজ চলছে।
প্রান্তিক কৃষক ও উদ্যোক্তাদের ব্যাংকিং ব্যবস্থার আওতায় আনা অবশ্য সহজ নয়। তাঁদের অনেকেরই পর্যাপ্ত জামানত, প্রাতিষ্ঠানিক নথিপত্র, সঠিক হিসাবরক্ষণ এবং আর্থিক ব্যবস্থাপনার সক্ষমতা থাকে না। ফলে ব্যাংকের জন্য ঋণ প্রস্তাব তৈরি ও ঝুঁকি মূল্যায়ন কঠিন হয়ে পড়ে। এর সঙ্গে রয়েছে আর্থিক সাক্ষরতার ঘাটতি এবং ব্যাংকিং সেবাকেন্দ্র থেকে ভৌগোলিক দূরত্ব। কৃষির মৌসুমি প্রকৃতি এবং জলবায়ু পরিবর্তনজনিত ঝুঁকিও ঋণ দেওয়ার ক্ষেত্রে বিবেচনায় নিতে হয়।
এসব চ্যালেঞ্জ মোকাবিলায় প্রযুক্তিনির্ভর ও সহজলভ্য ব্যাংকিং সেবা বাড়ানোর ওপর গুরুত্ব দিচ্ছে ব্যাংকটি। বিশেষ করে যেসব উদ্যোক্তা প্রচলিত ব্যাংকিং ব্যবস্থায় সহজে প্রবেশ করতে পারেন না, তাঁদের জন্য ডিজিটাল চ্যানেলকে আরও কার্যকর করার পরিকল্পনা রয়েছে।
বাণিজ্যিক ব্যাংক হিসেবে কৃষির পাশাপাশি আমদানি-রপ্তানি কার্যক্রমেও গুরুত্বপূর্ণ ভূমিকা রাখতে হচ্ছে এসবিএসি ব্যাংককে। করোনা মহামারির পর রাশিয়া-ইউক্রেন যুদ্ধ, বৈদেশিক মুদ্রাবাজারে অস্থিরতা এবং সাম্প্রতিক সময়ে মধ্যপ্রাচ্যের সংঘাত আন্তর্জাতিক বাণিজ্যকে নানা ধরনের অনিশ্চয়তার মুখে ফেলেছে। বৈদেশিক মুদ্রার বাজারে চাপের মধ্যেও গ্রাহকদের আমদানির জন্য ঋণপত্র বা এলসি খোলা এবং অন্যান্য বৈদেশিক বাণিজ্যসেবা দেওয়ার চেষ্টা করেছে ব্যাংকটি।
এস এম মঈনুল কবীরের ভাষ্য, আমদানি-রপ্তানিতে কোনো গ্রাহককে সহায়তা করার ক্ষেত্রে শুধু ব্যবসার পরিমাণ নয়, তাঁর ব্যবসার ধরন, আর্থিক সক্ষমতা এবং লেনদেনের ঝুঁকিও বিবেচনায় নেওয়া হচ্ছে। এতে একদিকে বৈদেশিক বাণিজ্য সচল রাখা সম্ভব হচ্ছে, অন্যদিকে ব্যাংকের ঝুঁকি ব্যবস্থাপনাও শক্তিশালী রাখা যাচ্ছে।
ব্যাংকিং খাতের সবচেয়ে বড় উদ্বেগের জায়গাগুলোর একটি এখন খেলাপি ঋণ। গত কয়েক বছরে অনিয়ম, দুর্বল ঋণ ব্যবস্থাপনা ও নানা ধরনের হস্তক্ষেপের কারণে পুরো খাতেই খেলাপি ঋণ বেড়েছে। এসবিএসি ব্যাংকেও খেলাপি ঋণ কিছুটা বেড়েছে বলে স্বীকার করেন এস এম মঈনুল কবীর। তবে তাঁর দাবি, পরিস্থিতি তুলনামূলকভাবে নিয়ন্ত্রণের মধ্যে রয়েছে এবং আদায় কার্যক্রম জোরদার করা হয়েছে। কেন্দ্রীয় ব্যাংকের নীতিনির্দেশনা অনুসরণ করে খেলাপি ঋণ কমিয়ে দ্রুত এক অঙ্কে নামিয়ে আনার লক্ষ্য রয়েছে তাঁদের।
সুশাসনের প্রশ্নেও ব্যাংক পরিচালনা পর্ষদ, বোর্ডের বিভিন্ন কমিটি এবং ব্যবস্থাপনা কর্তৃপক্ষের দায়িত্ব স্পষ্টভাবে পালনের ওপর গুরুত্ব দিচ্ছেন তিনি। ২০২৬ সালের আগস্টে এসবিএসি ব্যাংক ‘রিস্ক-বেইজড সুপারভিশন’ বিষয়ে একটি কর্মশালার আয়োজন করে, যেখানে বাংলাদেশ ব্যাংকের সংশ্লিষ্ট কর্মকর্তারাও অংশ নেন। ব্যাংকের ঝুঁকি ব্যবস্থাপনা ও তদারকি কাঠামো আরও শক্তিশালী করার বিষয়টি সেখানে গুরুত্ব পায়।
আমানতকারীদের আস্থা ধরে রাখাকে ব্যাংকের জন্য সবচেয়ে গুরুত্বপূর্ণ দায়িত্বগুলোর একটি মনে করেন এস এম মঈনুল কবীর। তাঁর ভাষায়, গ্রাহকের আমানত কেবল একটি হিসাবের অঙ্ক নয়; এর সঙ্গে মানুষের সঞ্চয়, নিরাপত্তা ও ভবিষ্যৎ জড়িত। তাই অভ্যন্তরীণ নিয়ন্ত্রণ ও পর্যবেক্ষণব্যবস্থা শক্তিশালী করার ওপর গুরুত্ব দেওয়া হচ্ছে।
২০২৬ সালের প্রথম ছয় মাসে এসবিএসি ব্যাংকের আমানত প্রায় ১ হাজার ৩০০ কোটি টাকা বা ১২ শতাংশ বেড়ে জুন শেষে ১২ হাজার কোটি টাকার বেশি হয়েছে। একই সময়ে ব্যাংকের ঋণ ও অগ্রিমের পরিমাণ ছিল ৯ হাজার ৬২৭ কোটি টাকা। প্রথম ছয় মাসে পরিচালন মুনাফা প্রায় ৭৫ কোটি টাকা এবং পরিশোধিত মূলধন ৮২৪ কোটি টাকা ছিল। ব্যাংক কর্তৃপক্ষের তথ্য অনুযায়ী, এ সময়ে তারল্যসংকটেও পড়েনি ব্যাংকটি এবং গ্রাহকের প্রয়োজনীয় অর্থ উত্তোলনে কোনো বড় ধরনের বিঘ্ন ঘটেনি।
এসবিএসি ব্যাংকের আরেকটি গুরুত্বপূর্ণ অগ্রাধিকার এখন ডিজিটাল ব্যাংকিং। ব্যাংকের নিজস্ব মোবাইল ব্যাংকিং অ্যাপ ‘বাংলাপে’ দিয়ে গ্রাহকেরা অর্থ স্থানান্তর, বিল পরিশোধসহ দৈনন্দিন বিভিন্ন ব্যাংকিং সেবা নিতে পারেন। ব্যাংকের ওয়েবসাইটেও বাংলাপেকে নিরাপদ মোবাইল ব্যাংকিং অ্যাপ হিসেবে উল্লেখ করা হয়েছে।
ই-কেওয়াইসি ভিত্তিক ‘এসবিএসি ফাস্ট’ অ্যাকাউন্টের মাধ্যমে গ্রাহকেরা মোবাইল অ্যাপ বা ওয়েব প্ল্যাটফর্ম ব্যবহার করে শাখায় না গিয়েই হিসাব খোলার সুযোগ পাচ্ছেন। ব্যাংকের তথ্য অনুযায়ী, এই অ্যাকাউন্টে ন্যূনতম ২০০ টাকা জমা দিয়ে হিসাব খোলার সুবিধা রয়েছে এবং অর্থ স্থানান্তর, বিল পরিশোধ, ই-স্টেটমেন্ট, লেনদেনের সতর্কবার্তা ও এটিএম ব্যবহারের মতো ডিজিটাল সুবিধা পাওয়া যায়।
কৃষি ও ব্যাংকিং অন্তর্ভুক্তির ক্ষেত্রেও কম খরচের হিসাবের ব্যবস্থা রেখেছে এসবিএসি ব্যাংক। বাংলাদেশ ব্যাংকের নির্দেশনার আওতায় কৃষি খাতের গ্রাহকসহ নির্দিষ্ট অনগ্রসর ও ব্যাংকিং সুবিধার বাইরে থাকা জনগোষ্ঠীর জন্য ১০ টাকার বিশেষ সঞ্চয়ী হিসাব রয়েছে। এতে ন্যূনতম জমা রাখার বাধ্যবাধকতা নেই এবং নির্ধারিত নীতিমালা অনুযায়ী হিসাবটি চার্জমুক্ত।
ডিজিটাল সেবার বিস্তারের পাশাপাশি সাইবার নিরাপত্তাকেও গুরুত্ব দেওয়া হচ্ছে। ব্যাংকের ব্যবস্থাপনা কর্তৃপক্ষের সাম্প্রতিক বক্তব্য অনুযায়ী, মাল্টি-ফ্যাক্টর অথেনটিকেশন, রিয়েলটাইম লেনদেন পর্যবেক্ষণ, এনক্রিপ্টেড ডেটা ট্রান্সমিশন, ডিভাইস যাচাই এবং সন্দেহজনক লেনদেন শনাক্তে ঝুঁকি বিশ্লেষণ ব্যবস্থার ব্যবহার করা হচ্ছে। নিয়মিত নিরাপত্তা অডিটের কথাও জানিয়েছে ব্যাংকটি।
সব মিলিয়ে এসবিএসি ব্যাংকের কৌশল এখন শুধু ঋণ বিতরণ বাড়ানোর মধ্যে সীমাবদ্ধ নয়। কৃষি ও সিএমএসএমই খাতে অর্থায়ন বাড়ানো, উদ্যোক্তা তৈরি, খেলাপি ঋণ নিয়ন্ত্রণ, আমানতকারীদের আস্থা ধরে রাখা এবং প্রযুক্তিনির্ভর সেবা সম্প্রসারণ—এই কয়েকটি স্তম্ভের ওপর ব্যাংকটির পরবর্তী পর্যায়ের প্রবৃদ্ধির পরিকল্পনা সাজানো হচ্ছে। ২০২৬ সালের জুন শেষে ১২ হাজার কোটি টাকার বেশি আমানত এবং ৯ হাজার ৬২৭ কোটি টাকার ঋণ নিয়ে ব্যাংকটি যে অবস্থানে পৌঁছেছে, সেখান থেকে এস এম মঈনুল কবীরের লক্ষ্য হলো ঝুঁকি নিয়ন্ত্রণের সঙ্গে ব্যবসার পরিসর বাড়ানো এবং ব্যাংকটিকে আরও বেশি উদ্যোক্তাবান্ধব প্রতিষ্ঠানে পরিণত করা।


