

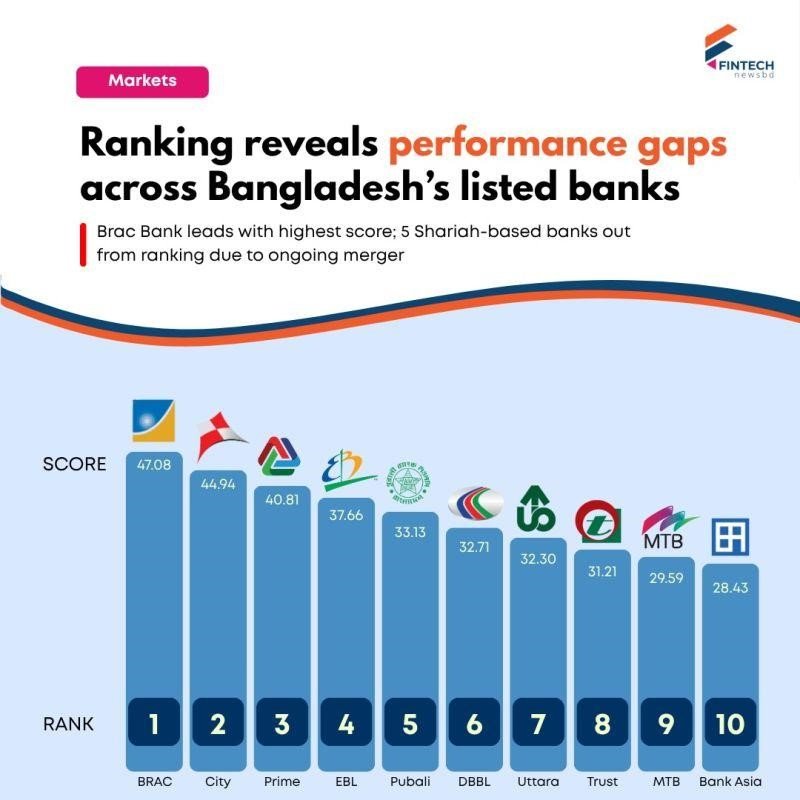
দেশের তালিকাভুক্ত ব্যাংকগুলোর আর্থিক সক্ষমতা ও কার্যক্রমের চিত্রে বড় ধরনের পার্থক্য সামনে এসেছে। ২০২৫ সালের নিরীক্ষিত আর্থিক প্রতিবেদন বিশ্লেষণ করে করা ব্যাংক র্যাংকিংয়ে টানা দ্বিতীয়বারের মতো শীর্ষস্থান ধরে রেখেছে ব্র্যাক ব্যাংক। দ্বিতীয় ও তৃতীয় অবস্থানে রয়েছে সিটি ব্যাংক ও প্রাইম ব্যাংক। তবে এবারের তালিকায় উল্লেখযোগ্য পরিবর্তন এসেছে মধ্যসারির ব্যাংকগুলোর অবস্থানে। বিশেষ করে পূবালী, ডাচ্-বাংলা, যমুনা ও শাহ্জালাল ইসলামী ব্যাংকের অবস্থানের উন্নতি হয়েছে। বিপরীতে ইস্টার্ন ব্যাংক, ট্রাস্ট ব্যাংক ও মিউচুয়াল ট্রাস্ট ব্যাংকের অবস্থান আগের তুলনায় নেমেছে।
২০২৫ সালের আর্থিক প্রতিবেদনের ভিত্তিতে এটি ব্যাংক র্যাংকিংয়ের ত্রয়োদশ সংস্করণ। ২০১৩ সাল থেকে দেশের পুঁজিবাজারে তালিকাভুক্ত ব্যাংকগুলোর আর্থিক সক্ষমতা ও পারফরম্যান্সের বিভিন্ন সূচক বিশ্লেষণ করে এ মূল্যায়ন করা হচ্ছে। এবার তালিকাভুক্ত ৩১টি ব্যাংককে বিবেচনায় নেয়া হয়েছে। সাতটি মৌলিক সূচকে মোট ৭০ নম্বরের মধ্যে ব্র্যাক ব্যাংক পেয়েছে ৫০ দশমিক ৭৪। সিটি ব্যাংকের স্কোর ৪৪ এবং প্রাইম ব্যাংকের ৪১ দশমিক ২৯। তিন ব্যাংকই ২০২৪ সালের র্যাংকিংয়েও যথাক্রমে প্রথম, দ্বিতীয় ও তৃতীয় অবস্থানে ছিল।
তবে এবারের র্যাংকিংয়ে শুধু শীর্ষ তিন ব্যাংকের অবস্থানই স্থির থাকেনি; তালিকার পরের সারিতেও বড় পরিবর্তন এসেছে। পূবালী ব্যাংক প্রথমবারের মতো চতুর্থ অবস্থানে উঠে এসেছে। ২০২৪ সালের র্যাংকিংয়ে পঞ্চম স্থানে থাকা ব্যাংকটির স্কোর এবার হয়েছে ৪১ দশমিক শূন্য ৪। পঞ্চম স্থানে উঠে এসেছে ডাচ্-বাংলা ব্যাংক, যার স্কোর ৩৯ দশমিক ৪৯। অন্যদিকে ২০২৪ সালে চতুর্থ স্থানে থাকা ইস্টার্ন ব্যাংক এবার দুই ধাপ নেমে ষষ্ঠ অবস্থানে রয়েছে।
শীর্ষ দশের বাকি ব্যাংকগুলো হলো যমুনা, উত্তরা, এনসিসি ও শাহ্জালাল ইসলামী ব্যাংক। যমুনা ব্যাংক ২০২৪ সালের ১২তম অবস্থান থেকে এবার সপ্তমে উঠে এসেছে। উত্তরা ব্যাংক অষ্টম, এনসিসি ব্যাংক নবম এবং শাহ্জালাল ইসলামী ব্যাংক দশম অবস্থানে রয়েছে। শাহ্জালাল ইসলামী ব্যাংকের ক্ষেত্রে অগ্রগতি সবচেয়ে দৃশ্যমান—আগের র্যাংকিংয়ে ১৫তম অবস্থানে থাকা ব্যাংকটি এবার পাঁচ ধাপ এগিয়েছে। 
র্যাংকিংয়ের পদ্ধতিতেও এবার পরিবর্তন আনা হয়েছে। ব্যাংকের সম্পদের বিপরীতে আয় বা আরওএ, শেয়ারহোল্ডারদের ইকুইটির বিপরীতে আয় বা আরওই, খেলাপি ঋণের অনুপাত বা এনপিএল, কর-পরবর্তী নিট মুনাফা, শেয়ারপ্রতি নিট সম্পদমূল্য বা এনএভিপিএস এবং মূলধন পর্যাপ্ততার অনুপাত বা সিএআরের সঙ্গে এবার সঞ্চিতি সংরক্ষণের হার বা প্রভিশন কাভারেজ রেশিওকে বিবেচনায় নেয়া হয়েছে। আগের র্যাংকিংয়ে থাকা শাখাপ্রতি পরিচালন মুনাফার সূচকটি এবার বাদ দেয়া হয়েছে।
প্রতিটি সূচকের সর্বোচ্চ নম্বর ১০। ফলে সাতটি সূচকে মোট নম্বর ৭০। আরওএতে সর্বোচ্চ মান হিসেবে ৫ শতাংশ, আরওইতে ৩০ শতাংশ, এনপিএলে ১ শতাংশ, সিএআরে ২০ শতাংশ, এনএভিপিএসে ১০০ টাকা এবং প্রভিশন কাভারেজে ১০০ শতাংশকে বিবেচনা করা হয়েছে। নিট মুনাফার ক্ষেত্রে আগের ১ হাজার কোটি টাকার পরিবর্তে এবার ২ হাজার কোটি টাকাকে সর্বোচ্চ মান ধরা হয়েছে। পাশাপাশি নিট মুনাফা ও এনএভিপিএস বাদ দিয়ে পাঁচটি সূচকের ওপর ভিত্তি করেও আলাদা ৫০ নম্বরের র্যাংকিং করা হয়েছে।
দুই ধরনের র্যাংকিংয়েই ব্র্যাক ব্যাংকের অবস্থান প্রথম। সাত সূচকে ৫০ দশমিক ৭৪ এবং পাঁচ সূচকে ৩৪ দশমিক ২৪ নম্বর পেয়েছে ব্যাংকটি। সাত সূচকের মধ্যে মূলধন পর্যাপ্ততা, নিট মুনাফা, এনএভিপিএস ও সঞ্চিতি সংরক্ষণের হারে প্রথম অবস্থানে রয়েছে ব্র্যাক ব্যাংক। আরওএতে দ্বিতীয়, এনপিএলে তৃতীয় এবং আরওইতে পঞ্চম অবস্থানে রয়েছে। ২০২৫ সালে ব্যাংকটির নিট মুনাফা দাঁড়িয়েছে ২ হাজার ২৫০ কোটি টাকা।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা তারেক রেফাত উল্লাহ খান বলেন, র্যাংকিংয়ে শীর্ষস্থান ধরে রাখতে পারা ব্যাংকটির জন্য গৌরবের। তার ভাষ্য অনুযায়ী, ২০২৫ সালে রেকর্ড মুনাফার পাশাপাশি খেলাপি ঋণের হার নিয়ন্ত্রণে রাখা এবং মূলধন সংরক্ষণের শক্ত অবস্থান ব্যাংকটির সূচকগুলোকে শক্তিশালী করেছে। ব্যাংকটির পক্ষ থেকে সুশাসন, স্বচ্ছতা, কমপ্লায়েন্স ও ঝুঁকি ব্যবস্থাপনাকে ধারাবাহিক পারফরম্যান্সের অন্যতম ভিত্তি হিসেবে উল্লেখ করা হয়েছে।
সিটি ব্যাংক সাত ও পাঁচ—দুই স্কেলেই দ্বিতীয় অবস্থান ধরে রেখেছে। সাত সূচকে ৪৪ এবং পাঁচ সূচকে ৩৩ দশমিক ৩১ নম্বর পেয়েছে ব্যাংকটি। আরওই ও সঞ্চিতি সংরক্ষণে সর্বোচ্চ নম্বরের পাশাপাশি নিট মুনাফায় দ্বিতীয়, আরওএতে তৃতীয় এবং খেলাপি ঋণের অনুপাতে চতুর্থ অবস্থানে রয়েছে সিটি ব্যাংক। তবে এনএভিপিএস ও মূলধন পর্যাপ্ততার ক্ষেত্রে ব্যাংকটির অবস্থান তুলনামূলকভাবে নিচে।
সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মাসরুর আরেফিনের ভাষ্য, ব্যাংকটির প্রবৃদ্ধির ভিত্তি সুশাসন ও দায়িত্বশীল ব্যাংকিং। ২০২৫ সালে ব্যাংকটির পরিচালন মুনাফা ২ হাজার ৭২৮ কোটি টাকা এবং নিট মুনাফা ১ হাজার ৩২৪ কোটি টাকা হয়েছে বলে তিনি জানান। একই সময়ে খেলাপি ঋণের হার ৩ দশমিক ৭ শতাংশ থেকে কমে ২ দশমিক ৫ শতাংশে নেমেছে এবং প্রভিশন কাভারেজ অনুপাত বেড়ে ১২৮ শতাংশ হয়েছে।
তৃতীয় অবস্থানে থাকা প্রাইম ব্যাংকের সাত সূচকে স্কোর ৪১ দশমিক ২৯ এবং পাঁচ সূচকে ৩২ দশমিক ৭৫। সঞ্চিতি সংরক্ষণের হারে পূর্ণ নম্বর পেয়েছে ব্যাংকটি। মূলধন পর্যাপ্ততার অনুপাতে দ্বিতীয় এবং আরওইতে তৃতীয় অবস্থানে রয়েছে। আরওএতে চতুর্থ এবং খেলাপি ঋণের হার ও নিট মুনাফায় পঞ্চম অবস্থানে রয়েছে প্রাইম ব্যাংক। ব্যাংকটির প্রধান নির্বাহী কর্মকর্তা ফয়সল রহমান র্যাংকিংয়ে তৃতীয় স্থানকে পরিচালনা পর্ষদ ও কর্মীদের সম্মিলিত প্রচেষ্টার স্বীকৃতি হিসেবে উল্লেখ করেছেন।
তালিকার সবচেয়ে লক্ষণীয় পরিবর্তন এসেছে পূবালী ব্যাংকে। ২০২৪ সালের পঞ্চম অবস্থান থেকে এবার চতুর্থে উঠে এসেছে ব্যাংকটি। ২০২৫ সালের শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ২ দশমিক ২০ শতাংশ, যা র্যাংকিংয়ে বিবেচিত তালিকাভুক্ত ব্যাংকগুলোর মধ্যে সর্বনিম্ন। নিট মুনাফা ও এনএভিপিএস—দুই সূচকেই তৃতীয় অবস্থানে রয়েছে পূবালী। তবে আরওএ ও মূলধন পর্যাপ্ততার অনুপাতে ব্যাংকটির অবস্থান নবম।
পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী বলেন, গত কয়েক বছরে ব্যাংকটির বিভিন্ন সূচকে ধারাবাহিক উন্নতি হয়েছে। গ্রাহকের আস্থা, সুশাসন ও কমপ্লায়েন্সকে এ অগ্রগতির ভিত্তি হিসেবে উল্লেখ করেন তিনি। প্রযুক্তিনির্ভর সেবা বাড়ানো এবং আর্থিক ভিত্তি আরও শক্তিশালী করার কথাও জানান তিনি।
পঞ্চম অবস্থানে থাকা ডাচ্-বাংলা ব্যাংকের স্কোর ৩৯ দশমিক ৪৯। আগের র্যাংকিংয়ে ষষ্ঠ অবস্থানে থাকা ব্যাংকটি এবার এক ধাপ এগিয়েছে। এনএভিপিএস ও মূলধন পর্যাপ্ততায় যথাক্রমে দ্বিতীয় ও তৃতীয় অবস্থানে রয়েছে ডাচ্-বাংলা। নিট মুনাফায় চতুর্থ এবং সঞ্চিতি সংরক্ষণে পূর্ণ নম্বর পেয়েছে ব্যাংকটি। তবে খেলাপি ঋণের সূচকে অবস্থান ১৪তম।
অন্যদিকে একসময় শীর্ষে থাকা ইস্টার্ন ব্যাংকের অবস্থান এবার নেমেছে ষষ্ঠে। ২০২১ ও ২০২২ সালের র্যাংকিংয়ে সাত সূচকের ভিত্তিতে প্রথম অবস্থানে ছিল ব্যাংকটি। ২০২৪ সালের র্যাংকিংয়ে চতুর্থ স্থানে থাকা ইস্টার্ন এবার দুই ধাপ পিছিয়েছে। সঞ্চিতি সংরক্ষণে সর্বোচ্চ নম্বর পেলেও অন্য কোনো সূচকে শীর্ষ অবস্থান পায়নি। খেলাপি ঋণের সর্বনিম্ন হারের সূচকে অবশ্য দ্বিতীয় অবস্থানে রয়েছে ব্যাংকটি।
যমুনা ব্যাংকের উত্থানও এবারের র্যাংকিংয়ের গুরুত্বপূর্ণ দিক। ২০২৪ সালে ১২তম অবস্থানে থাকা ব্যাংকটি এবার সাত সূচকের র্যাংকিংয়ে সপ্তমে উঠে এসেছে। সাত সূচকে স্কোর ৩৭ দশমিক শূন্য ৪। পাঁচ সূচকের র্যাংকিংয়ে আবার চতুর্থ অবস্থানে রয়েছে। সঞ্চিতি সংরক্ষণে পূর্ণ নম্বর, আরওইতে দ্বিতীয় এবং আরওএ ও সিএআরে পঞ্চম অবস্থানে রয়েছে যমুনা ব্যাংক।
উত্তরা ব্যাংক ৩৪ দশমিক ১৬ স্কোর নিয়ে অষ্টম অবস্থানে রয়েছে। আরওএতে ব্যাংকটি প্রথম। আরওই ও সিএআরে চতুর্থ অবস্থানে রয়েছে। তবে নিট মুনাফা, এনএভিপিএস, খেলাপি ঋণ এবং সঞ্চিতি সংরক্ষণের সূচকে তুলনামূলকভাবে পিছিয়ে আছে।
নবম অবস্থানে থাকা এনসিসি ব্যাংকও আগের তুলনায় উন্নতি করেছে। ২০২৪ সালের ১১তম অবস্থান থেকে এবার দুই ধাপ এগিয়েছে ব্যাংকটি। সাত সূচকে স্কোর ৩৬-এর ঘরে না থাকলেও বিভিন্ন সূচকে ভারসাম্যপূর্ণ অবস্থান ব্যাংকটির র্যাংকিং উন্নত করেছে। সঞ্চিতি সংরক্ষণে পূর্ণ নম্বর পাওয়ার পাশাপাশি সিএআর ও আরওএতে সপ্তম এবং আরওইতে অষ্টম অবস্থানে রয়েছে।
শীর্ষ দশে ঢুকেছে শাহ্জালাল ইসলামী ব্যাংক। ২০২৪ সালের ১৫তম অবস্থান থেকে এবার ১০ম স্থানে উঠে এসেছে ব্যাংকটি। সাত ও পাঁচ—দুই সূচকেই পাঁচ ধাপ করে অগ্রগতি হয়েছে। আরওএ ও আরওইতে দশম এবং খেলাপি ঋণ ও নিট মুনাফায় ১১তম অবস্থানে রয়েছে ব্যাংকটি। ব্যাংকটির ব্যবস্থাপনা পরিচালক মোসলেহ উদ্দীন আহমেদ পর্ষদের সম্মিলিত সিদ্ধান্ত গ্রহণ এবং বৈদেশিক বাণিজ্যভিত্তিক ব্যবসাকে ব্যাংকের অন্যতম শক্তি হিসেবে উল্লেখ করেছেন।
শীর্ষ দশের বাইরে সবচেয়ে উল্লেখযোগ্য পরিবর্তনের একটি হলো ট্রাস্ট ব্যাংকের অবস্থান। ২০২৪ সালে সাত সূচকে অষ্টম এবং পাঁচ সূচকে পঞ্চম থাকা ব্যাংকটি এবার যথাক্রমে ১৪ ও ১৫তম স্থানে নেমেছে। ব্যাংক এশিয়া ২০২৪ সালের দশম অবস্থান থেকে এবার ১১তম হয়েছে। সাত সূচকে ব্যাংক এশিয়ার স্কোর ২৯ দশমিক ৭৩। পাঁচ সূচকের র্যাংকিংয়ে অবস্থান ১২তম।
মিউচুয়াল ট্রাস্ট ব্যাংকও পিছিয়েছে। সাত সূচকে ২০২৪ সালের নবম অবস্থান থেকে এবার ১২তম হয়েছে। সাত সূচকে স্কোর ২৮ দশমিক ৪৮। একই স্কোর পেয়েছে ঢাকা ব্যাংকও; তবে বিভিন্ন সূচকে অবস্থানের পার্থক্যের কারণে ঢাকা ব্যাংক রয়েছে ১৩তম স্থানে।
মিডল্যান্ড ব্যাংক ১৫তম, সাউথইস্ট ব্যাংক ১৬তম এবং মার্কেন্টাইল ব্যাংক ১৭তম অবস্থানে রয়েছে। এনআরবি ব্যাংক ১৮তম এবং ওয়ান ব্যাংক ১৯তম। আল-আরাফাহ্ ইসলামী ব্যাংক ২০তম এবং স্ট্যান্ডার্ড ব্যাংক ২১তম অবস্থানে রয়েছে। এনআরবি কমার্শিয়াল ব্যাংক ২২তম এবং এসবিএসি ব্যাংক ২৩তম।
ইউনাইটেড কমার্শিয়াল ব্যাংক বা ইউসিবি ২৪তম অবস্থানে রয়েছে। দেশের সম্পদ ও দায়ের দিক থেকে বড় ব্যাংকগুলোর একটি ইসলামী ব্যাংক বাংলাদেশ এবার ২৫তম। পুঁজিবাজারে তালিকাভুক্ত একমাত্র রাষ্ট্রায়ত্ত ব্যাংক রূপালী ব্যাংক ২৬তম। প্রিমিয়ার ব্যাংক ২৭তম এবং আইসিবি ইসলামিক ব্যাংক ২৮তম অবস্থানে রয়েছে। আইএফআইসি ব্যাংক ২৯তম, এবি ব্যাংক ৩০তম এবং ন্যাশনাল ব্যাংক ৩১তম অবস্থানে রয়েছে।
র্যাংকিংয়ের একেবারে নিচের দিকে থাকা ব্যাংকগুলোর সঙ্গে শীর্ষ সারির ব্যাংকগুলোর ব্যবধান এবারও স্পষ্ট। ৭০ নম্বরের মধ্যে ন্যাশনাল ব্যাংকের স্কোর ১-এর নিচে, মাত্র শূন্য দশমিক ৯৩। এবি ব্যাংক রয়েছে ৩০তম অবস্থানে। আইএফআইসি, আইসিবি ইসলামিক, প্রিমিয়ার, রূপালী ও ইসলামী ব্যাংক বাংলাদেশও শেষ সাতের মধ্যে রয়েছে।
অর্থনীতিবিদ ও গবেষক ড. মোস্তফা কে মুজেরীর পর্যবেক্ষণ হলো, ব্যাংকের আর্থিক সক্ষমতা মূল্যায়নে বিশ্বজুড়ে বিভিন্ন সূচক ব্যবহার করা হয়। তার মতে, দেশের ব্যাংক খাতে সুশাসনের ঘাটতি ও অনিয়মের মধ্যেও যেসব ব্যাংক নিজেদের আর্থিক ভিত্তি ধরে রাখতে পেরেছে, তারা র্যাংকিংয়ে তুলনামূলকভাবে ভালো অবস্থানে রয়েছে। অন্যদিকে যেসব ব্যাংক অতীতে রাজনৈতিক হস্তক্ষেপ, অনিয়ম ও দুর্নীতির সমস্যায় পড়েছে, তাদের অবস্থান নিচের দিকে নেমে এসেছে—এমন মতও তিনি দিয়েছেন।
তবে র্যাংকিংয়ের ফলাফলকে শুধু মুনাফার হিসাব হিসেবে দেখার সুযোগ নেই। একটি ব্যাংকের আরওএ ও আরওই তার সম্পদ ও মূলধনের বিপরীতে আয় করার সক্ষমতা বোঝায়। এনপিএল ঋণপোর্টফোলিওর ঝুঁকি সম্পর্কে ধারণা দেয়। সিএআর ব্যাংকের মূলধনভিত্তি কতটা শক্তিশালী, তা নির্দেশ করে। আর প্রভিশন কাভারেজ রেশিও দেখায় সম্ভাব্য ঋণক্ষতির বিপরীতে ব্যাংক কতটা সঞ্চিতি সংরক্ষণ করেছে। ফলে সাতটি সূচকের সম্মিলিত স্কোর ব্যাংকের আর্থিক অবস্থার একটি তুলনামূলক চিত্র তৈরি করে।
এবারের র্যাংকিংয়ে আরও একটি বিষয় গুরুত্বপূর্ণ—সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগের উচ্চ সুদহার ব্যাংকগুলোর মুনাফায় প্রভাব ফেলেছে। নিরাপদ সরকারি সিকিউরিটিজে বিনিয়োগের সুযোগ থাকায় বেসরকারি খাতে ঋণ বিতরণের তুলনায় কিছু ব্যাংক এ ধরনের বিনিয়োগে বেশি আগ্রহী হয়েছে বলে বিশ্লেষণে উঠে এসেছে। তবে দীর্ঘমেয়াদে বেসরকারি খাতে ঋণপ্রবাহ বাড়ানো না গেলে বিনিয়োগ, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধির ওপর তার প্রভাব পড়তে পারে।
এবারের মূল্যায়ন তাই শুধু কে প্রথম বা কে শেষ—সে হিসাব নয়। ২০২৫ সালের আর্থিক তথ্য ব্যাংক খাতে একদিকে শক্তিশালী মূলধন, মুনাফা, কম খেলাপি ঋণ ও পর্যাপ্ত সঞ্চিতির ভিত্তিতে কিছু ব্যাংকের অবস্থান শক্ত হওয়ার চিত্র দেখাচ্ছে; অন্যদিকে দুর্বল আর্থিক ভিত্তি ও ঝুঁকি ব্যবস্থাপনার সমস্যায় থাকা ব্যাংকগুলোর সঙ্গে তাদের ব্যবধানও স্পষ্ট করছে। একই সঙ্গে পূবালী, যমুনা ও শাহ্জালাল ইসলামী ব্যাংকের মতো কয়েকটি ব্যাংকের অবস্থান উন্নতি দেখাচ্ছে যে তালিকার মধ্যেও প্রতিযোগিতার চিত্র স্থির নয়। 


