

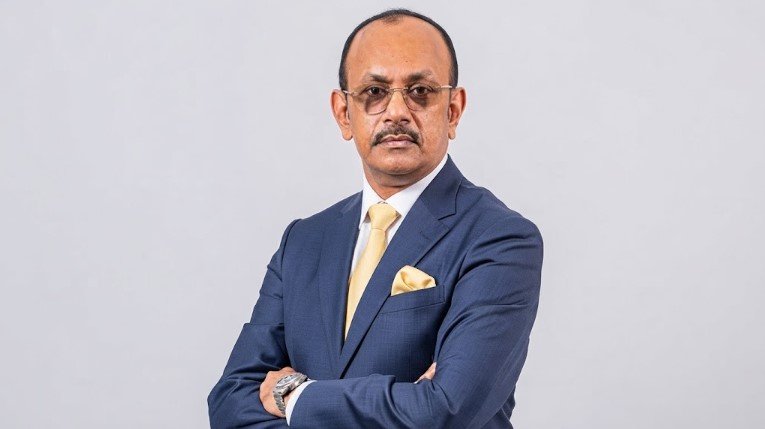
সৈয়দ মিজানুর রহমান
প্রধান নির্বাহী কর্মকর্তা ও ব্যবস্থাপনা পরিচালক, মেঘনা ব্যাংক
দেশের ব্যবসা ও অর্থনীতির ধরন বদলাচ্ছে। করপোরেট প্রতিষ্ঠানগুলোর অর্থায়নের প্রয়োজন যেমন আগের তুলনায় বহুমাত্রিক হয়েছে, তেমনি ছোট উদ্যোক্তা, স্টার্টআপ, ফ্রিল্যান্সার কিংবা ই-কমার্স ব্যবসার জন্যও প্রচলিত ব্যাংকিংয়ের বাইরে নতুন ধরনের আর্থিক সেবার প্রয়োজন তৈরি হয়েছে। একই সঙ্গে গ্রাহকের দৈনন্দিন লেনদেন দ্রুত সরে যাচ্ছে ডিজিটাল প্ল্যাটফর্মে। এই পরিবর্তন ব্যাংকগুলোর ব্যবসায়িক মডেলেও নতুন সমীকরণ তৈরি করছে।
মেঘনা ব্যাংক সেই পরিবর্তনের সঙ্গে তাল মিলিয়ে তার ব্যবসায়িক কৌশলকে ধীরে ধীরে পুনর্বিন্যাস করছে। প্রচলিত ঋণনির্ভর অর্থায়নের পাশাপাশি সাপ্লাই চেইন ফাইন্যান্স, ওয়ার্কিং ক্যাপিটাল সলিউশন, ডিজিটাল ব্যাংকিং, ক্যাশলেস পেমেন্ট এবং নতুন উদ্যোক্তাদের জন্য বিকল্প অর্থায়ন ব্যবস্থাকে গুরুত্ব দিচ্ছে ব্যাংকটি। লক্ষ্য শুধু প্রযুক্তিনির্ভর সেবা বাড়ানো নয়; বরং করপোরেট থেকে ক্ষুদ্র উদ্যোক্তা—বিভিন্ন স্তরের গ্রাহকের আর্থিক প্রয়োজনের সঙ্গে ব্যাংকিং সেবাকে আরও নিবিড়ভাবে যুক্ত করা।
মেঘনা ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মিজানুর রহমানের কাছে এই পরিবর্তনের অন্যতম গুরুত্বপূর্ণ দিক হলো অর্থায়নের ধরনে পরিবর্তন আনা। তাঁর মতে, দেশের করপোরেট খাতের প্রবৃদ্ধিকে সহায়তা করতে ব্যাংকটি প্রথাগত অর্থায়নের পাশাপাশি সমন্বিত সাপ্লাই চেইন ফাইন্যান্স ও পরিচালন মূলধনি সমাধানের দিকে এগোচ্ছে।
সাপ্লাই চেইন ফাইন্যান্সিংয়ে মেঘনা ব্যাংকের যাত্রা শুরু হয়েছে চলতি বছর। এরই মধ্যে কয়েকটি বড় করপোরেট প্রতিষ্ঠানে এ ধরনের অর্থায়ন শুরু করেছে ব্যাংকটি। এর মাধ্যমে একটি বড় প্রতিষ্ঠানের পাশাপাশি তার সঙ্গে যুক্ত সরবরাহকারী ও ব্যবসায়িক অংশীদারদের অর্থায়নের প্রয়োজনকে একটি সমন্বিত কাঠামোর মধ্যে আনার সুযোগ তৈরি হচ্ছে।
করপোরেট ব্যবসায় অর্থের প্রয়োজন শুধু দীর্ঘমেয়াদি বিনিয়োগে সীমাবদ্ধ থাকে না। প্রতিদিনের ব্যবসা পরিচালনা, সরবরাহকারীকে অর্থ পরিশোধ, পণ্য কেনা, উৎপাদন ও বিক্রয়চক্র সচল রাখা—সবকিছুর সঙ্গে ওয়ার্কিং ক্যাপিটালের সম্পর্ক রয়েছে। ফলে করপোরেট গ্রাহকের প্রকৃত ব্যবসায়িক প্রয়োজন বুঝে অর্থায়ন কাঠামো তৈরি করাকে গুরুত্ব দিচ্ছে মেঘনা ব্যাংক।
এই পরিবর্তনের সঙ্গে সমান্তরালে এগোচ্ছে ব্যাংকটির ডিজিটাল ট্রান্সফরমেশন। গ্রাহকের ব্যাংকিং অভিজ্ঞতাকে সহজ, দ্রুত ও সুবিধাজনক করার লক্ষ্যে তিনটি প্রধান ডিজিটাল প্ল্যাটফর্মকে গুরুত্ব দেওয়া হচ্ছে—‘মেঘনা ব্যাংক আই-ব্যাংকিং’, ‘মেঘনাপে’ এবং ‘মেঘনা এডু’।
‘মেঘনা ব্যাংক আই-ব্যাংকিং’ ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে বিভিন্ন আর্থিক সেবা গ্রহণের সুযোগ তৈরি করছে। ‘মেঘনাপে’ মোবাইল ফাইন্যান্সিয়াল সার্ভিসের মাধ্যমে ডিজিটাল লেনদেনের পরিসর বাড়াচ্ছে। আর ‘মেঘনা এডু’ টিউশন ফি সংগ্রহের মতো নির্দিষ্ট পেমেন্ট সেবাকে ডিজিটাল প্ল্যাটফর্মের আওতায় আনছে।
তবে মেঘনা ব্যাংকের কাছে ডিজিটাল রূপান্তরের অর্থ শুধু প্রচলিত ব্যাংকিং সেবাকে অনলাইনে নিয়ে যাওয়া নয়। গ্রাহকের দৈনন্দিন আর্থিক প্রয়োজনকে কেন্দ্র করে একটি সংযুক্ত ডিজিটাল ব্যাংকিং অভিজ্ঞতা তৈরি করাই এর উদ্দেশ্য। অর্থাৎ গ্রাহক যেন প্রয়োজন অনুযায়ী বিভিন্ন ডিজিটাল চ্যানেল ব্যবহার করে দ্রুত ও নিরাপদে লেনদেন করতে পারেন, সেই কাঠামো তৈরির দিকে এগোচ্ছে ব্যাংকটি।
নতুন প্রজন্মের উদ্যোক্তাদের ব্যাংকিং ব্যবস্থার আওতায় আনার ক্ষেত্রেও পরিবর্তিত কৌশল নিয়েছে মেঘনা ব্যাংক। স্টার্টআপ, ই-কমার্স, গিগ ইকোনমি কিংবা তথ্যপ্রযুক্তি খাতে যুক্ত তরুণদের প্রচলিত ব্যবসার মাপকাঠিতে বিবেচনা করলে তাদের অনেকের জন্য ব্যাংকিং অর্থায়ন পাওয়া কঠিন হয়ে পড়ে। এই বাস্তবতায় ব্যবসার ধরন ও প্রয়োজন অনুযায়ী অর্থায়নের নতুন পদ্ধতি তৈরির ওপর জোর দিচ্ছে ব্যাংকটি।
বাংলাদেশ ব্যাংকের স্টার্টআপ ঋণ ও নতুন উদ্যোক্তা পুনঃঅর্থায়ন কর্মসূচিতে অংশ নিচ্ছে মেঘনা ব্যাংক। নতুন উদ্যোক্তা চিহ্নিত ও অর্থায়নের জন্য বাংলাদেশ ব্যাংকের দেশব্যাপী চলমান ‘উদ্যোগ’ কর্মসূচিতেও সক্রিয়ভাবে যুক্ত হয়েছে ব্যাংকটি।
এর পাশাপাশি অপ্রাতিষ্ঠানিক ও অতি ক্ষুদ্র উদ্যোক্তাদের জন্য ডিজিটাল ন্যানো লোন চালুর পরিকল্পনা রয়েছে। ব্যাংকের নিজস্ব অনলাইন ব্যাংকিং প্ল্যাটফর্মের মাধ্যমে পরীক্ষামূলকভাবে এ সেবা চালুর কথা ভাবা হচ্ছে। ক্ষুদ্র উদ্যোক্তাদের অর্থায়নের ক্ষেত্রে দ্রুততা ও সহজ প্রক্রিয়াকে গুরুত্ব দেওয়াই এর মূল উদ্দেশ্য।
ই-কমার্স ও অন্যান্য এসএমই ব্যবসার জন্য উদ্ভাবনী আমদানি-রপ্তানি বাণিজ্য অর্থায়নের পাশাপাশি তথ্যপ্রযুক্তি খাতের ফ্রিল্যান্সারদের প্রয়োজনভিত্তিক ব্যাংকিং সহায়তাও দিচ্ছে মেঘনা ব্যাংক। বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন সুবিধার আওতায় তথ্যপ্রযুক্তি খাতে স্বল্পব্যয়ের ঋণ দেওয়ার উদ্যোগও রয়েছে। ফলে ব্যাংকিংয়ের প্রচলিত গ্রাহকভিত্তির বাইরে নতুন ধরনের অর্থনৈতিক কর্মকাণ্ডকে আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত করার চেষ্টা করছে ব্যাংকটি।
অন্যদিকে বর্তমান অর্থনৈতিক বাস্তবতায় ব্যাংকটির জন্য গুরুত্বপূর্ণ আরেকটি বিষয় ঋণের গুণগত মান। উচ্চ মূল্যস্ফীতি, ব্যবসার ব্যয় বৃদ্ধি ও বাজারের অনিশ্চয়তার সময়ে শুধু ঋণের পরিমাণ বাড়ানোকে সাফল্যের মাপকাঠি হিসেবে দেখছে না মেঘনা ব্যাংক। বরং সঠিক খাত ও সঠিক গ্রাহককে অর্থায়নের মাধ্যমে ব্যবসা সচল রাখাকে গুরুত্ব দেওয়া হচ্ছে।
সৈয়দ মিজানুর রহমানের মতে, বর্তমান পরিস্থিতিতে ব্যাংকের মূল লক্ষ্য শুধু ঋণ দেওয়া নয়; সঠিক খাতে এবং সঠিক গ্রাহককে অর্থায়ন করে তাঁর ব্যবসাকে সচল রাখা। এ জন্য বিভিন্ন খাতের বর্তমান অবস্থা ও ভবিষ্যৎ সম্ভাবনা নিবিড়ভাবে পর্যবেক্ষণ করছে ব্যাংকটি।
স্বল্প মেয়াদে কৃষি, স্বাস্থ্য, নিত্যপ্রয়োজনীয় পণ্য এবং রপ্তানিমুখী তৈরি পোশাকের মতো খাতে চাহিদা তুলনামূলক ভালো থাকায় এসব খাতকে গুরুত্ব দেওয়ার কথা জানিয়েছেন তিনি। অর্থাৎ অর্থায়নের ক্ষেত্রে খাতভিত্তিক ঝুঁকি ও সম্ভাবনাকে বিবেচনায় নিয়ে ঋণের গুণগত মান ধরে রাখার কৌশল অনুসরণ করছে ব্যাংকটি।
করপোরেট অর্থায়ন ও ঋণের পাশাপাশি মেঘনা ব্যাংকের আরেকটি গুরুত্বপূর্ণ লক্ষ্য ক্যাশলেস পেমেন্টের বিস্তার। এ ক্ষেত্রে শুধু নিজেদের প্রযুক্তি অবকাঠামোর ওপর নির্ভর না করে বিভিন্ন প্রযুক্তিনির্ভর প্রতিষ্ঠান ও মোবাইল ফাইন্যান্সিয়াল সার্ভিস প্ল্যাটফর্মের সঙ্গে সংযুক্ত ডিজিটাল পেমেন্ট ইকোসিস্টেম গড়ে তোলার দিকে এগোচ্ছে ব্যাংকটি।
এর ফলে গ্রাহককে একটি নির্দিষ্ট প্ল্যাটফর্মের মধ্যে সীমাবদ্ধ না রেখে বিভিন্ন ডিজিটাল চ্যানেল ও পেমেন্ট নেটওয়ার্কের মাধ্যমে লেনদেনের সুযোগ তৈরি করা সম্ভব হচ্ছে। মেঘনা ব্যাংকের এমএফএস প্ল্যাটফর্ম ‘মেঘনাপে’ বর্তমানে প্রধান পেমেন্ট সার্ভিস অপারেটরদের সঙ্গে সম্পৃক্ত। সংযুক্ত পেমেন্ট নেটওয়ার্কের মাধ্যমে গ্রাহকেরা ‘মেঘনাপে’ ওয়ালেট ব্যবহার করে ডিজিটাল পেমেন্ট করতে পারছেন।
ডিজিটাল লেনদেনের বিস্তারের সঙ্গে অবশ্য একটি বিষয় আরও গুরুত্বপূর্ণ হয়ে উঠছে—সাইবার নিরাপত্তা। যত বেশি গ্রাহক ডিজিটাল ব্যাংকিংয়ে আসছেন, ততই তথ্য ও আর্থিক লেনদেনের নিরাপত্তা নিশ্চিত করার প্রয়োজন বাড়ছে।
মেঘনা ব্যাংক এ ক্ষেত্রে শক্তিশালী অথেনটিকেশন, ডেটা সুরক্ষা, নিরাপদ এপিআই সম্পৃক্ততা এবং ট্রানজেকশন মনিটরিং ব্যবস্থাকে গুরুত্ব দিচ্ছে। ব্যাংকটির কাছে ডিজিটাল ব্যাংকিংয়ের সাফল্য শুধু লেনদেন কতটা দ্রুত হচ্ছে, তার ওপর নির্ভরশীল নয়; গ্রাহকের তথ্য ও অর্থ কতটা নিরাপদ থাকছে, সেটিও সমান গুরুত্বপূর্ণ।
আগামী পাঁচ বছরের পরিকল্পনাতেও তাই প্রযুক্তির পাশাপাশি নিরাপত্তা, নির্ভরযোগ্যতা ও গ্রাহকের আস্থাকে গুরুত্ব দেওয়া হচ্ছে। সৈয়দ মিজানুর রহমানের ভাষায়, প্রযুক্তি ব্যবহার করে শুধু দ্রুততর সেবা দেওয়াই মেঘনা ব্যাংকের লক্ষ্য নয়। নিরাপত্তা, নির্ভরযোগ্যতা ও গ্রাহকের আস্থাকে ডিজিটাল ব্যাংকিংয়ের অবিচ্ছেদ্য অংশ হিসেবে প্রতিষ্ঠা করতে চায় ব্যাংকটি।
এর জন্য প্রযুক্তির পরিবর্তনের সঙ্গে তাল মিলিয়ে সাইবার সিকিউরিটি অবকাঠামো ও সক্ষমতা ধারাবাহিকভাবে উন্নত করার পরিকল্পনা রয়েছে। একই সঙ্গে করপোরেট অর্থায়নে নতুন পণ্য, এসএমই ও স্টার্টআপে বিকল্প অর্থায়ন, ডিজিটাল পেমেন্ট এবং গ্রাহককেন্দ্রিক প্রযুক্তিনির্ভর সেবাকে আরও বিস্তৃত করার দিকে এগোতে চায় ব্যাংকটি।
মেঘনা ব্যাংকের এই কৌশলের মূল জায়গাটি তাই প্রযুক্তি নয়, প্রযুক্তির ব্যবহার। করপোরেট গ্রাহকের জন্য সাপ্লাই চেইন ফাইন্যান্স, ব্যবসার দৈনন্দিন প্রয়োজনের জন্য ওয়ার্কিং ক্যাপিটাল, তরুণ উদ্যোক্তার জন্য নতুন অর্থায়ন, সাধারণ গ্রাহকের জন্য ডিজিটাল পেমেন্ট এবং সবকিছুর সঙ্গে সাইবার নিরাপত্তা—এই সমন্বিত কাঠামোর মধ্য দিয়েই ব্যাংকটির পরবর্তী প্রবৃদ্ধির পথ তৈরি করতে চাইছেন সৈয়দ মিজানুর রহমান।
প্রথাগত ব্যাংকিং থেকে প্রযুক্তিনির্ভর ব্যাংকিংয়ে রূপান্তর এখন পুরো খাতেরই বাস্তবতা। মেঘনা ব্যাংকের সামনে চ্যালেঞ্জ হলো সেই পরিবর্তনের সঙ্গে তাল মিলিয়ে ব্যবসার প্রবৃদ্ধি, ঋণের গুণগত মান, গ্রাহকের আস্থা এবং প্রযুক্তিগত সক্ষমতার মধ্যে ভারসাম্য তৈরি করা। ব্যাংকটির বর্তমান উদ্যোগগুলো সেই ভারসাম্য তৈরির দিকেই এগোচ্ছে—যেখানে অর্থায়ন শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ থাকবে না, বরং ব্যবসার পুরো আর্থিক প্রবাহের সঙ্গে ব্যাংকিং সেবাকে যুক্ত করবে।


