

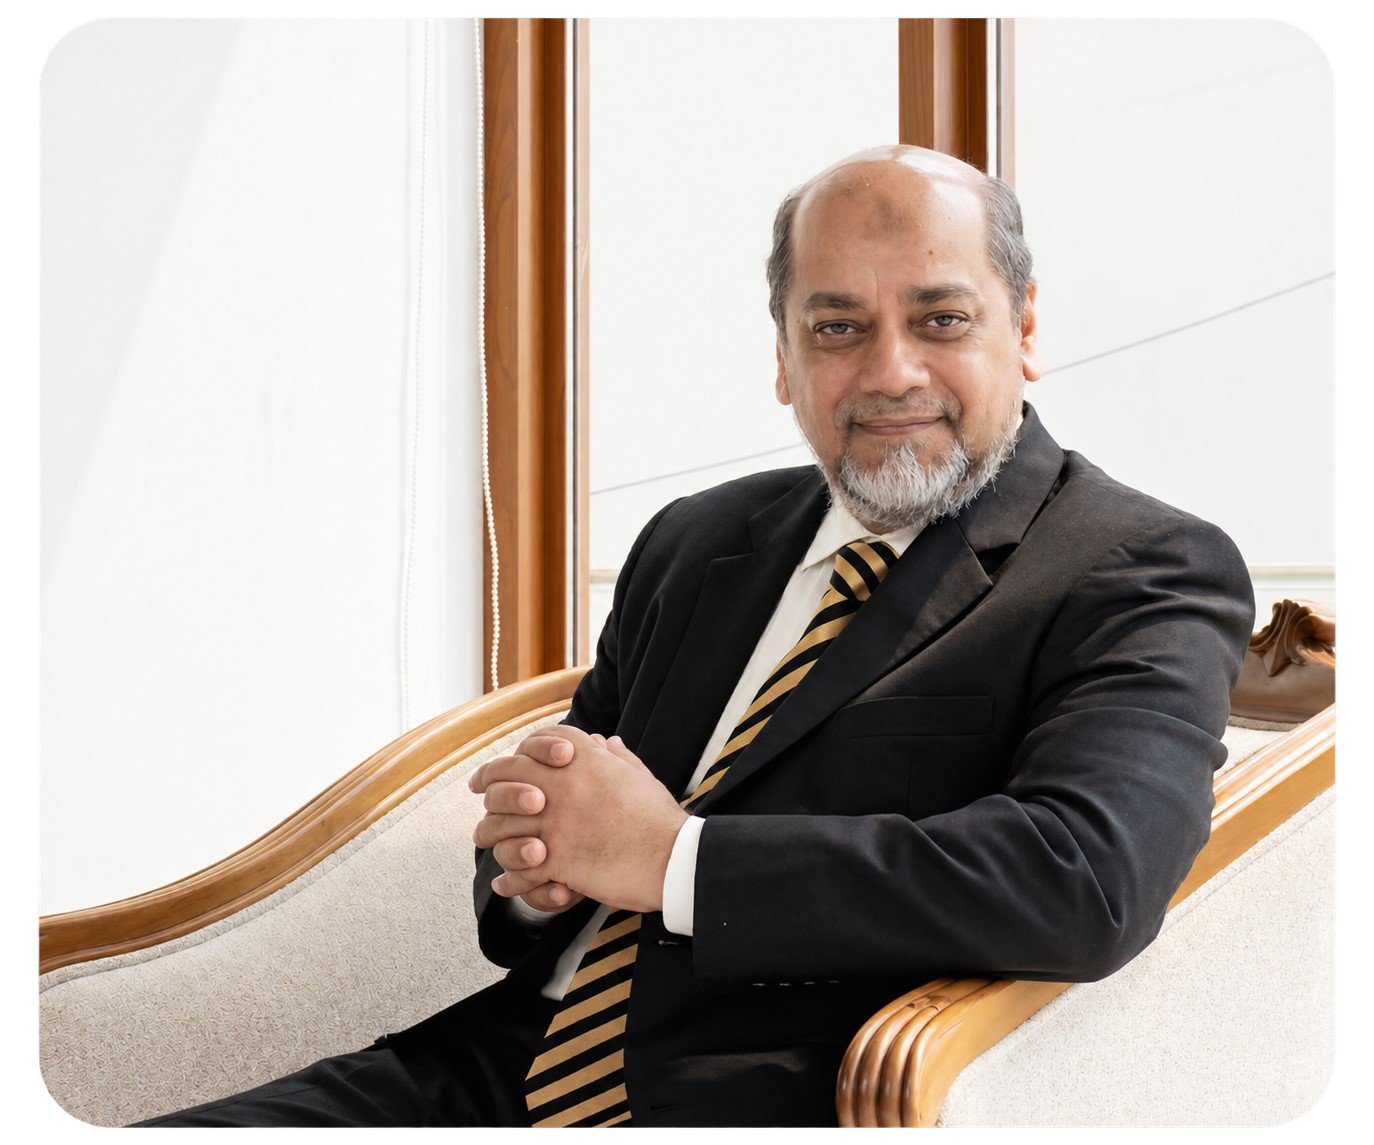
মোহাম্মদ আলী
ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা, পূবালী ব্যাংক
বাংলাদেশের ব্যাংকিং খাতে পূবালী ব্যাংকের অগ্রযাত্রায় টেকসই অর্থায়ন, পরিবেশবান্ধব শিল্পায়ন এবং দীর্ঘমেয়াদি বিনিয়োগের বিষয়গুলো ক্রমেই গুরুত্বপূর্ণ হয়ে উঠছে। ব্যাংকটির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মোহাম্মদ আলীর নেতৃত্বে এ ক্ষেত্রে অর্থায়নের পরিধি বাড়ানোর পাশাপাশি আন্তর্জাতিক উন্নয়ন অর্থায়নকারী প্রতিষ্ঠানের সঙ্গে অংশীদারত্ব, নবায়নযোগ্য জ্বালানি প্রকল্পে বিনিয়োগ এবং মূলধনি যন্ত্রপাতি আমদানিতে দীর্ঘমেয়াদি সুবিধা দেওয়ার উদ্যোগ নেওয়া হয়েছে। একই সঙ্গে আমানত সংগ্রহ বৃদ্ধি, গ্রাহকের আস্থা ধরে রাখা এবং পরিবেশ উন্নয়নে করপোরেট সামাজিক দায়বদ্ধতার অর্থ ব্যবহারের বিষয়টিও তাঁর পরিকল্পনায় গুরুত্ব পেয়েছে।
পূবালী ব্যাংকের মোট বিনিয়োগ বা ঋণের প্রায় ৮০ শতাংশ টেকসই অর্থায়নের আওতায় রয়েছে। এর মধ্যে সরাসরি গ্রিন ফাইন্যান্সিংয়ের অংশ প্রায় ৩০ থেকে ৩৫ শতাংশ। এ দুই পরিসংখ্যান ব্যাংকটির অর্থায়ন কৌশলের দুটি দিক তুলে ধরে। একদিকে পরিবেশবান্ধব প্রকল্পে সরাসরি অর্থায়ন করা হচ্ছে, অন্যদিকে জ্বালানিসাশ্রয়ী প্রযুক্তি ব্যবহারকারী শিল্পপ্রতিষ্ঠানসহ বৃহত্তর পরিসরে টেকসই বিনিয়োগকে উৎসাহিত করা হচ্ছে।
মোহাম্মদ আলীর দৃষ্টিতে, টেকসই ব্যাংকিংকে শুধু পরিবেশ সংরক্ষণের উদ্যোগ হিসেবে দেখলে এর অর্থনৈতিক গুরুত্ব পুরোপুরি বোঝা যাবে না। শিল্পপ্রতিষ্ঠানের উৎপাদন ব্যয় কমানো, উন্নত প্রযুক্তির ব্যবহার বাড়ানো, আন্তর্জাতিক বাজারে প্রতিযোগিতা সক্ষমতা ধরে রাখা এবং দীর্ঘমেয়াদি বিনিয়োগের সুযোগ তৈরির সঙ্গেও এর সম্পর্ক রয়েছে। সে কারণে ব্যাংকের অর্থায়ন কৌশলে পরিবেশগত বিবেচনাকে উৎপাদন ও ব্যবসার বাস্তবতার সঙ্গে যুক্ত করাই তাঁর পরিকল্পনার অন্যতম দিক।
আন্তর্জাতিক তহবিল ও গ্রিন ফাইন্যান্সিংয়ে পূবালীর উদ্যোগ
টেকসই অর্থায়নের পরিধি বাড়াতে পূবালী ব্যাংক আন্তর্জাতিক উন্নয়ন অর্থায়নকারী প্রতিষ্ঠানের সঙ্গে কাজ করছে। ব্যাংকটির ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী জানান, ব্রিটিশ ইন্টারন্যাশনাল ইনভেস্টমেন্টের (বিআইআই) মাধ্যমে পূবালী ব্যাংকের হাত ধরে বাংলাদেশে প্রথমবারের মতো ৫০ মিলিয়ন ডলারের জলবায়ু অর্থায়ন করা হয়েছিল। পাশাপাশি ইন্টারন্যাশনাল ফাইন্যান্স করপোরেশনের (আইএফসি) সঙ্গে ১০০ মিলিয়ন ডলারের সাত বছর মেয়াদি গ্রিন বন্ড ইস্যু নিয়ে কাজ চলছে।
আন্তর্জাতিক অর্থায়নের এ উদ্যোগগুলোকে ব্যাংকের টেকসই বিনিয়োগ কৌশলের গুরুত্বপূর্ণ অংশ হিসেবে দেখছেন মোহাম্মদ আলী। জলবায়ু অর্থায়ন ও গ্রিন বন্ডের মতো দীর্ঘমেয়াদি তহবিলের সুযোগ কাজে লাগানো গেলে পরিবেশবান্ধব প্রকল্পে অর্থায়নের সক্ষমতা বাড়তে পারে। বিশেষ করে নবায়নযোগ্য জ্বালানি ও জ্বালানিসাশ্রয়ী প্রযুক্তিতে বিনিয়োগের ক্ষেত্রে দীর্ঘমেয়াদি অর্থের প্রাপ্যতা গুরুত্বপূর্ণ। কারণ এসব প্রকল্পে শুরুতে বড় অঙ্কের মূলধন প্রয়োজন হলেও বিনিয়োগের সুফল পাওয়া যায় দীর্ঘ সময় ধরে।
এ লক্ষ্য সামনে রেখে আমদানি অর্থায়নের শর্তেও পরিবর্তন এনেছে পূবালী ব্যাংক। নবায়নযোগ্য জ্বালানি ও মূলধনি যন্ত্রপাতির ঋণপত্র বা এলসি খোলার ক্ষেত্রে ইউপাস এলসির মেয়াদ দুই বছর থেকে বাড়িয়ে চার বছর পর্যন্ত করার ব্যবস্থা করেছে ব্যাংকটি। মোহাম্মদ আলীর পরিকল্পনায় এ উদ্যোগের উদ্দেশ্য হলো, যন্ত্রপাতি আমদানির পরপরই বড় অঙ্কের অর্থ পরিশোধের চাপ কমিয়ে উদ্যোক্তাদের বিনিয়োগের সুফল পাওয়ার জন্য সময় দেওয়া।
এ ধরনের সুবিধা বিশেষত শিল্পপ্রতিষ্ঠানের নগদ প্রবাহ ব্যবস্থাপনায় সহায়ক হতে পারে। তবে এর কার্যকারিতা নির্ভর করবে প্রকল্পের আয়, উৎপাদনক্ষমতা, ঋণ পরিশোধের সক্ষমতা এবং সংশ্লিষ্ট খাতের বাজার পরিস্থিতির ওপর। অর্থাৎ দীর্ঘমেয়াদি অর্থায়নের সুযোগ তৈরির পাশাপাশি বিনিয়োগের আর্থিক কার্যকারিতা যাচাইও গুরুত্বপূর্ণ।
রুফটপ সৌরবিদ্যুৎ প্রকল্পে অর্থায়ন
নবায়নযোগ্য জ্বালানির ব্যবহার বাড়াতে বাংলাদেশের শিল্প ও বাণিজ্যিক ভবনের ছাদে সৌরবিদ্যুৎ স্থাপনের বড় সম্ভাবনা রয়েছে। পূবালী ব্যাংক এ খাতে সরাসরি অর্থায়নের পাশাপাশি ব্রিজ ফাইন্যান্সিং ও সিন্ডিকেশনেও যুক্ত হয়েছে। মোহাম্মদ আলীর দেওয়া তথ্য অনুযায়ী, ইন্টারকো সোলার ও ডাইনামিক সোলারের মতো দেশের বড় রুফটপ সৌরবিদ্যুৎ প্রকল্পগুলোতে অর্থায়ন করেছে ব্যাংকটি।
এখানে পূবালী ব্যাংকের ভূমিকা শুধু ঋণ সরবরাহে সীমাবদ্ধ নয়। বড় প্রকল্পে প্রাথমিক অর্থের চাহিদা পূরণ, বিনিয়োগের বিভিন্ন পর্যায়ে অর্থের জোগান এবং একাধিক অর্থায়নকারীকে যুক্ত করার মাধ্যমে প্রকল্প বাস্তবায়নের সুযোগ তৈরি হচ্ছে। নবায়নযোগ্য জ্বালানি প্রকল্পে এ ধরনের অর্থায়ন গুরুত্বপূর্ণ, কারণ এসব প্রকল্পে প্রাথমিক বিনিয়োগের পরিমাণ তুলনামূলক বেশি এবং বিনিয়োগের অর্থ উঠে আসতে দীর্ঘ সময় লাগে।
মোহাম্মদ আলীর মতে, বাংলাদেশের উদ্যোক্তাদের মধ্যে উন্নত প্রযুক্তি ব্যবহারের ইতিবাচক মানসিকতা রয়েছে। তিনি বলেন, ‘বাংলাদেশ তৃতীয় বিশ্বের দেশ হওয়া সত্ত্বেও প্লাটিনাম লিড সার্টিফায়েড অর্গানাইজেশনের দিক দিয়ে আমাদের অবস্থান বিশ্বের অন্যতম শীর্ষে।’
দেশের উদ্যোক্তারা কেন আন্তর্জাতিক মানের প্রযুক্তি ব্যবহারে আগ্রহী, তার ব্যাখ্যাও দিয়েছেন তিনি। তিনি বলেন, বাংলাদেশের উদ্যোক্তারা বস্ত্র ও ইস্পাতশিল্পে মূলধনি যন্ত্রপাতি আমদানির সময় ইউরোপ বা জার্মানির উন্নত প্রযুক্তিকে গুরুত্ব দেন। এসব যন্ত্রপাতি প্রচলিত প্রযুক্তির তুলনায় অন্তত ২০ শতাংশ বেশি জ্বালানিসাশ্রয়ী হতে পারে বলে তিনি উল্লেখ করেন। ফলে উৎপাদনপ্রক্রিয়ায় জ্বালানির দক্ষ ব্যবহার নিশ্চিত হওয়ার পাশাপাশি সংশ্লিষ্ট বিনিয়োগ টেকসই অর্থায়নের আওতায় আসছে।
এ বিষয়ে মোহাম্মদ আলীর বলেন, ‘আমাদের উদ্যোক্তাদের একটা ইতিবাচক মানসিকতা আছে।’ তাঁর পর্যবেক্ষণে, উন্নত প্রযুক্তির প্রতি উদ্যোক্তাদের আগ্রহ দেশের টেকসই শিল্পায়নের বড় সম্পদ। ব্যাংকের দায়িত্ব হলো, সেই আগ্রহকে অর্থায়নের মাধ্যমে বাস্তব বিনিয়োগে রূপ দেওয়ার সুযোগ তৈরি করা।
তবে টেকসই অর্থায়ন ও গ্রিন ফাইন্যান্সিংয়ের মধ্যে পার্থক্য রয়েছে। পূবালী ব্যাংকের মোট ঋণের প্রায় ৮০ শতাংশ টেকসই অর্থায়নের আওতায় পড়লেও সরাসরি গ্রিন ফাইন্যান্সিংয়ের অংশ প্রায় ৩০ থেকে ৩৫ শতাংশ। অর্থাৎ পরিবেশবান্ধব প্রকল্পের পাশাপাশি জ্বালানিসাশ্রয়ী প্রযুক্তি ও অন্যান্য টেকসই কার্যক্রমে অর্থায়ন ব্যাংকটির সামগ্রিক কৌশলের অংশ।
নবায়নযোগ্য জ্বালানির ব্যয় কমাতে নীতিগত পরিবর্তনের প্রস্তাব
নবায়নযোগ্য জ্বালানি খাতে বিনিয়োগের ক্ষেত্রে বড় বাধা হিসেবে প্রাথমিক ব্যয় ও বিনিয়োগের অর্থ উঠে আসার দীর্ঘ সময়কে চিহ্নিত করেছেন মোহাম্মদ আলী। তাঁর মতে, সৌরবিদ্যুৎ দীর্ঘ মেয়াদে সাশ্রয়ী হলেও শুরুতে বড় অঙ্কের বিনিয়োগ প্রয়োজন হয়। এ কারণে উদ্যোক্তাদের আগ্রহ বাড়াতে অর্থায়নের পাশাপাশি সরকারি নীতিসহায়তা প্রয়োজন।
তিনি বলেন, ‘বর্তমানে সাধারণ ক্যাপটিভ পাওয়ারে ইউনিটপ্রতি বিদ্যুৎ খরচ গড়ে ১৫ টাকার মতো পড়ে। এ বিদ্যুৎ যদি ৮-৯ টাকায় উৎপাদন করা যায়, তবেই কেবল তা সরকার ও জনগণের জন্য লাভজনক হবে।’
মোহাম্মদ আলীর ব্যাখ্যায়, সৌরবিদ্যুৎ প্রকল্পে প্রাথমিক বিনিয়োগের অর্থ উঠে আসতে প্রায় ১০ থেকে ১২ বছর সময় লাগতে পারে। তবে এরপর উৎপাদন কিছুটা কমলেও প্রকল্পটি পরবর্তী প্রায় ২০ বছর লাভজনক থাকার সম্ভাবনা রয়েছে। অর্থাৎ বিনিয়োগের সুফল দীর্ঘমেয়াদি হলেও শুরুতে অর্থায়নের ব্যয় ও ঝুঁকি উদ্যোক্তাদের সিদ্ধান্তে প্রভাব ফেলে।
এ সমস্যা সমাধানে তিনি তিনটি পদক্ষেপের কথা বলেছেন। প্রথমত, বিদ্যুৎ উন্নয়ন বোর্ড বা সংশ্লিষ্ট মন্ত্রণালয়ের উদ্যোগে প্রতিযোগিতামূলক দরপত্রের মাধ্যমে বিদ্যুতের দাম নির্ধারণ করা। দ্বিতীয়ত, সরকারি বিভিন্ন প্রতিষ্ঠানের ছাদে সৌরবিদ্যুৎ প্যানেল স্থাপন করে নিজস্ব বিদ্যুতের চাহিদা পূরণ এবং উদ্বৃত্ত বিদ্যুৎ জাতীয় গ্রিডে যুক্ত করা। তৃতীয়ত, বেসরকারি খাতে নেট মিটারিং নীতিমালার আওতায় সৌরবিদ্যুৎ স্থাপনের সুযোগ বাড়ানো।
সরকারি ভবনে সৌরবিদ্যুৎ স্থাপনের ক্ষেত্রে তাঁর যুক্তি হলো, এতে সরকারি প্রতিষ্ঠান নিজের বিদ্যুতের ব্যয় কমাতে পারবে। একই সঙ্গে উৎপাদিত বিদ্যুতের উদ্বৃত্ত অংশ গ্রিডে সরবরাহের সুযোগ থাকলে বিদ্যুতের সামগ্রিক ব্যবস্থাপনাও উপকৃত হতে পারে। অন্যদিকে বেসরকারি খাতে নেট মিটারিংয়ের বিস্তার শিল্প ও বাণিজ্যিক ভবনের ছাদকে বিদ্যুৎ উৎপাদনের সম্পদে পরিণত করতে পারে।
প্রাথমিক বিনিয়োগের চাপ কমাতে নবায়নযোগ্য জ্বালানি খাতের উদ্যোক্তাদের দেড় থেকে দুই শতাংশ প্রণোদনা বা ভর্তুকি দেওয়ার প্রস্তাবও দিয়েছেন তিনি। রেমিট্যান্সে সরকারের প্রণোদনার উদাহরণ টেনে তাঁর বক্তব্য, একই ধরনের সহায়তা সৌরবিদ্যুৎ খাতে দেওয়া হলে বিনিয়োগ দ্রুত বাড়তে পারে। তাঁর মতে, মানুষ যখন দেখবে সৌরবিদ্যুৎ ব্যবহারে দীর্ঘমেয়াদে খরচ কমছে, তখন সরকারি প্রণোদনার ওপর নির্ভরতা ছাড়াও এ খাতে আগ্রহ বাড়বে।
এ উদ্যোগের অর্থনৈতিক গুরুত্বও তুলে ধরেছেন মোহাম্মদ আলী। তাঁর মতে, নবায়নযোগ্য জ্বালানির ব্যবহার বাড়লে শুধু বিদ্যুৎ উৎপাদনের ব্যয় কমবে না, জ্বালানি আমদানিতে বৈদেশিক মুদ্রার ব্যয়ও কমানোর সুযোগ তৈরি হবে। বাংলাদেশের মতো আমদানিনির্ভর জ্বালানি ব্যবস্থায় এ বিষয়টি সামষ্টিক অর্থনীতির জন্যও গুরুত্বপূর্ণ।
শিল্পায়ন ও পরিবেশ সুরক্ষায় ব্যাংকের ভূমিকা
পূবালী ব্যাংকের টেকসই অর্থায়ন কৌশলে পরিবেশ সুরক্ষার বিষয়টি শুধু সৌরবিদ্যুৎ বা জ্বালানিসাশ্রয়ী যন্ত্রপাতিতে সীমাবদ্ধ নয়। শিল্পকারখানার বর্জ্য ব্যবস্থাপনা, নদীদূষণ নিয়ন্ত্রণ এবং নগর পরিবেশ উন্নয়নের মতো বিষয়েও করপোরেট অর্থায়ন ও সামাজিক দায়বদ্ধতার ভূমিকা রয়েছে বলে মনে করেন মোহাম্মদ আলী।
বাংলাদেশের চামড়াশিল্পে পরিবেশগত মানদণ্ড পূরণ করতে না পারার প্রভাব এবং তৈরি পোশাকশিল্পে কমপ্লায়েন্স নিশ্চিত করতে প্রয়োজনীয় বিনিয়োগের প্রসঙ্গ তুলে তিনি বলেন, শিল্পায়ন ও পরিবেশ সুরক্ষার মধ্যে ভারসাম্য নির্ধারণ করা সরকারের দায়িত্ব। তাঁর ভাষায়, এটি মূলত একটি ‘ট্রেড-অফ’। শিল্পের বিকাশের প্রয়োজনে কোথায় কী ধরনের ছাড় দেওয়া হবে এবং পরিবেশ রক্ষায় কোথায় কঠোর নিয়ন্ত্রণ প্রয়োজন, তা নীতিনির্ধারকদের বিবেচনায় নিতে হবে।
তবে পরিবেশের ক্ষতি করে শিল্পায়ন চালিয়ে যাওয়ার দীর্ঘমেয়াদি অর্থনৈতিক মূল্যও বিবেচনা করা প্রয়োজন বলে মনে করেন তিনি। এ প্রসঙ্গে ইংল্যান্ডের টেমস নদীর উদাহরণ দিয়ে মোহাম্মদ আলী বলেন, প্রথম ও দ্বিতীয় শিল্পবিপ্লবের সময় শিল্পায়নকে অগ্রাধিকার দেওয়ায় নদীটি মারাত্মক দূষিত হয়েছিল। বর্তমানে সেখানে পরিবেশগত ছাড়পত্র ও নিয়ন্ত্রণের গুরুত্ব অনেক বেশি।
বাংলাদেশের বুড়িগঙ্গা নদীকে পরিচ্ছন্ন করার অর্থনৈতিক সম্ভাবনাও তুলে ধরেছেন তিনি। তাঁর মতে, নদীটি সিঙ্গাপুরের মেরিনা বে বা নিউইয়র্কের নদীগুলোর মতো পরিচ্ছন্ন হলে পর্যটন ও বিনোদন খাতে হাজার হাজার কোটি টাকা আয়ের সুযোগ তৈরি হতে পারে। অনিয়ন্ত্রিত ছোট শিল্পপ্রতিষ্ঠানের দূষণ থেকে পাওয়া রাজস্বের সঙ্গে নদীর পরিবেশগত ও অর্থনৈতিক মূল্য তুলনা করলে নদী সংরক্ষণের গুরুত্ব স্পষ্ট হবে।
এ সমস্যা মোকাবিলায় সরকারি-বেসরকারি অংশীদারত্বের ওপর গুরুত্ব দিয়েছেন মোহাম্মদ আলী। তাঁর প্রস্তাব, সরকার শিল্পকারখানার বর্জ্য অপসারণের জন্য কেন্দ্রীয় পাইপলাইন বা বর্জ্য ব্যবস্থাপনা অবকাঠামো নির্মাণ করতে পারে। এর ব্যয় সংশ্লিষ্ট কারখানার ওপর পরিবেশ কর বা ব্যবহারভিত্তিক চার্জ হিসেবে আরোপ করা যেতে পারে। এতে শিল্পকারখানার বর্জ্য ব্যবস্থাপনায় সমন্বিত ব্যবস্থা গড়ে তোলার সুযোগ তৈরি হবে।
এ পরিকল্পনার সঙ্গে ব্যাংক ও অন্যান্য করপোরেট প্রতিষ্ঠানের সামাজিক দায়বদ্ধতার অর্থও যুক্ত করার কথা বলেছেন তিনি। পূবালী ব্যাংক সম্প্রতি বরিশাল মেডিকেল কলেজের সামনের একটি পরিত্যক্ত ও অপরিচ্ছন্ন জায়গায় সিএসআর তহবিল থেকে ফোয়ারা, হাঁটার রাস্তা ও গাছ লাগিয়ে পরিবেশ উন্নয়নের উদ্যোগ নিয়েছে বলে জানান তিনি।
এ ধরনের উদ্যোগকে আরও বিস্তৃত করার প্রস্তাব দিয়ে মোহাম্মদ আলী বলেন, ব্যাংক ও অন্যান্য করপোরেট প্রতিষ্ঠান নদীর তীরবর্তী নির্দিষ্ট অংশের সৌন্দর্যবর্ধন ও পরিচ্ছন্ন রাখার দায়িত্ব নিতে পারে। ৫০টি প্রতিষ্ঠান যদি আধা কিলোমিটার করে নদীতীরের দায়িত্ব নেয়, তাহলে সম্মিলিতভাবে ২৫ কিলোমিটার নদীকূলকে পরিবেশবান্ধব করে তোলা সম্ভব।
পরিবেশ উন্নয়নে স্থানীয় অংশগ্রহণ ও সামাজিক স্বীকৃতি
পরিবেশ সুরক্ষার দায়িত্ব শুধু সরকার বা বড় করপোরেট প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ রাখতে চান না মোহাম্মদ আলী। তাঁর মতে, স্থানীয় বাসিন্দা ও সামাজিক সংগঠনগুলোকে যুক্ত করা গেলে পরিচ্ছন্নতা এবং পরিবেশবান্ধব নগর গড়ে তোলার উদ্যোগ আরও কার্যকর হতে পারে।
এ ক্ষেত্রে তিনি উত্তরার নতুন গড়ে ওঠা আবাসিক এলাকাগুলোর উদাহরণ দিয়েছেন। তাঁর প্রস্তাব, স্থানীয় ওয়েলফেয়ার সংগঠনগুলোকে নির্দিষ্ট রাস্তা বা এলাকার সৌন্দর্যবর্ধন ও পরিচ্ছন্ন রাখার দায়িত্ব দেওয়া যেতে পারে। যারা ভালোভাবে দায়িত্ব পালন করবে, তাদের স্বীকৃতি হিসেবে সৌজন্য নামফলক স্থাপন করা যেতে পারে।
মোহাম্মদ আলীর মতে, মানুষকে বাধ্য করার পরিবর্তে সামাজিক স্বীকৃতি ও অংশগ্রহণের সুযোগ তৈরি করলে অনেকেই নিজেদের উদ্যোগে পরিবেশ উন্নয়নের কাজে এগিয়ে আসবেন। এ ধারণায় স্থানীয় উদ্যোগ, করপোরেট সামাজিক দায়বদ্ধতা এবং সরকারি অবকাঠামো উন্নয়নকে একই লক্ষ্যে যুক্ত করার সুযোগ রয়েছে।
পূবালী ব্যাংকের ক্ষেত্রে এ দৃষ্টিভঙ্গি সিএসআর কার্যক্রমকে শুধু অনুদান বিতরণের মধ্যে সীমাবদ্ধ না রেখে দৃশ্যমান সামাজিক ও পরিবেশগত উন্নয়নের সঙ্গে যুক্ত করার একটি দিক নির্দেশ করে। তবে এসব উদ্যোগের দীর্ঘমেয়াদি কার্যকারিতা নিশ্চিত করতে রক্ষণাবেক্ষণ, স্থানীয় অংশগ্রহণ এবং প্রকল্পের ফলাফল মূল্যায়নের ব্যবস্থাও গুরুত্বপূর্ণ।
আমানত সংগ্রহে অগ্রগতি ও গ্রাহকের আস্থা
পূবালী ব্যাংকের অগ্রযাত্রায় টেকসই অর্থায়নের পাশাপাশি আমানত সংগ্রহ ও গ্রাহকের আস্থা ধরে রাখার বিষয়টিও গুরুত্বপূর্ণ। ব্যাংকটির ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী মনে করেন, বর্তমান ব্যাংকিং খাতে গ্রাহকের আস্থা ফিরিয়ে আনা অন্যতম বড় চ্যালেঞ্জ।
এ প্রসঙ্গে তিনি পূবালী ব্যাংকের আমানত বৃদ্ধির অভিজ্ঞতা তুলে ধরেন। তাঁর ভাষ্য অনুযায়ী, ব্যাংকটির আমানত এক লাখ কোটি টাকায় উন্নীত করার লক্ষ্যে একটি প্রচারাভিযান চালানো হয়েছিল। প্রচারাভিযান শেষে আমানতের পরিমাণ দাঁড়ায় এক লাখ ৯ হাজার ৬০০ কোটি টাকায়। অর্থাৎ নির্ধারিত লক্ষ্যের তুলনায় আমানত বেড়েছিল প্রায় ৯ হাজার ৬০০ কোটি টাকা।
মোহাম্মদ আলী জানান, চলতি বছরেও ব্যাংকটির আমানত ২০ হাজার কোটি টাকার বেশি বেড়েছে। বছর শেষে এ বৃদ্ধি ২৫ থেকে ৩০ হাজার কোটি টাকায় পৌঁছাবে বলে আশা করছেন তিনি। তাঁর মতে, খুচরা গ্রাহকদের কাছ থেকে আমানত বৃদ্ধির এ প্রবণতা ব্যাংকটির প্রতি সাধারণ মানুষের আস্থার প্রতিফলন।
তিনি বলেন, অনেক ব্যাংকের মোট আমানত যেখানে ১০ হাজার কোটি টাকায় পৌঁছানো কঠিন হয়ে পড়েছে, সেখানে পূবালী ব্যাংকের খুচরা গ্রাহকনির্ভর আমানত বৃদ্ধির অভিজ্ঞতা ইতিবাচক। তবে আমানত বৃদ্ধি একটি ব্যাংকের প্রতি গ্রাহকের আস্থার গুরুত্বপূর্ণ সূচক হলেও ব্যাংকটির সামগ্রিক আর্থিক স্বাস্থ্য মূল্যায়নে ঋণের মান, খেলাপি ঋণ, মূলধন পর্যাপ্ততা, তারল্য ও সুশাসনের মতো বিষয়ও বিবেচনায় নিতে হয়।
মোহাম্মদ আলীর বক্তব্যে আমানত বৃদ্ধির পাশাপাশি ব্যাংক খাতের সামগ্রিক আস্থা পুনর্গঠনের বিষয়টি গুরুত্ব পেয়েছে। গ্রাহকের অর্থের নিরাপত্তা, সময়মতো সেবা এবং আর্থিক ব্যবস্থাপনার ধারাবাহিকতা নিশ্চিত করাই দীর্ঘমেয়াদে এ আস্থা ধরে রাখার ভিত্তি।
অর্থনৈতিক সংস্কার ও বৈশ্বিক অস্থিরতার প্রভাব
দেশের সামষ্টিক অর্থনীতি ও ব্যাংক খাতের বর্তমান পরিস্থিতি সম্পর্কে মোহাম্মদ আলীর মূল্যায়ন হলো, সংস্কারের ফল রাতারাতি দৃশ্যমান হয় না। নীতি পরিবর্তনের পর তার প্রভাব বাস্তব অর্থনীতিতে প্রতিফলিত হতে সময় লাগে। এ কারণে সংস্কারের অগ্রগতি মূল্যায়নে তাৎক্ষণিক সূচকের পাশাপাশি দীর্ঘমেয়াদি প্রবণতাও বিবেচনা করা প্রয়োজন।
তিনি বলেন, বিশ্বব্যাপী ভূরাজনৈতিক ও অর্থনৈতিক অস্থিরতা বাংলাদেশের ভোগ্যপণ্য, সার ও জ্বালানি আমদানিকে প্রভাবিত করছে। মধ্যপ্রাচ্যের সংঘাত, রাশিয়া-ইউক্রেন যুদ্ধ এবং যুক্তরাষ্ট্র-ইসরায়েল-সংশ্লিষ্ট উত্তেজনার মতো ঘটনাগুলো আন্তর্জাতিক বাজারে অনিশ্চয়তা তৈরি করছে। এসব পরিস্থিতি বাংলাদেশের একক নিয়ন্ত্রণে নেই।
তাঁর মতে, বৈশ্বিক অস্থিরতার মধ্যেও অর্থনৈতিক সূচকে সামান্য উন্নতি দেখা গেলে সেটিকে গুরুত্বের সঙ্গে বিবেচনা করা উচিত। তবে সংস্কারের ধারাবাহিকতা বজায় রাখার পাশাপাশি ব্যাংক খাতে শৃঙ্খলা, সুশাসন এবং গ্রাহকের আস্থা পুনর্গঠনের কাজ এগিয়ে নিতে হবে।
এখানেও পূবালী ব্যাংকের কৌশলের সঙ্গে মোহাম্মদ আলীর বক্তব্যের যোগসূত্র রয়েছে। তাঁর দৃষ্টিতে, ব্যাংকের অগ্রগতি শুধু আমানত বা ঋণের পরিমাণ বাড়ানোর বিষয় নয়; অর্থনীতির উৎপাদনশীল খাতে অর্থায়ন, বিনিয়োগের দক্ষতা বাড়ানো এবং দীর্ঘমেয়াদি ঝুঁকি মোকাবিলার সক্ষমতা তৈরিও এর অংশ।
নেতৃত্বের পরিকল্পনায় দীর্ঘমেয়াদি ব্যাংকিং
মোহাম্মদ আলীর নেতৃত্বে পূবালী ব্যাংকের বিভিন্ন উদ্যোগের মধ্যে একটি সমন্বিত দৃষ্টিভঙ্গি দেখা যায়। আন্তর্জাতিক উন্নয়ন অর্থায়নকারীদের সঙ্গে অংশীদারত্বের মাধ্যমে দীর্ঘমেয়াদি তহবিলের সুযোগ তৈরি, নবায়নযোগ্য জ্বালানি প্রকল্পে অর্থায়ন, আমদানি ঋণপত্রের মেয়াদ বাড়ানো, জ্বালানিসাশ্রয়ী প্রযুক্তি ব্যবহারে সহায়তা এবং আমানত সংগ্রহ বৃদ্ধি—প্রতিটি উদ্যোগ ব্যাংকের অর্থায়ন সক্ষমতা ও ব্যবসায়িক স্থিতিশীলতার সঙ্গে সম্পর্কিত।
টেকসই অর্থায়নের প্রায় ৮০ শতাংশ অংশ ব্যাংকটির অর্থায়ন কার্যক্রমের বিস্তৃত পরিধি নির্দেশ করে। অন্যদিকে ৩০ থেকে ৩৫ শতাংশ গ্রিন ফাইন্যান্সিং পরিবেশবান্ধব প্রকল্পে সরাসরি অর্থায়নের গুরুত্ব তুলে ধরে। আন্তর্জাতিক গ্রিন বন্ড ও জলবায়ু অর্থায়নের উদ্যোগ এ কার্যক্রমে দীর্ঘমেয়াদি অর্থের সুযোগ তৈরি করতে পারে। নবায়নযোগ্য জ্বালানি খাতে তাঁর প্রস্তাবগুলো আবার বিনিয়োগের ব্যয় কমানো ও সরকারি নীতিসহায়তার প্রয়োজনীয়তার দিকে দৃষ্টি আকর্ষণ করে।
একই সঙ্গে পরিবেশ সুরক্ষায় সরকারি-বেসরকারি অংশীদারত্ব এবং স্থানীয় জনগোষ্ঠীর অংশগ্রহণের প্রস্তাব ব্যাংকের সামাজিক দায়বদ্ধতাকে বৃহত্তর পরিসরে দেখার সুযোগ তৈরি করে। আর আমানত বৃদ্ধির অভিজ্ঞতা তুলে ধরে তিনি ব্যাংকিং খাতে গ্রাহকের আস্থাকে প্রতিষ্ঠানের অগ্রযাত্রার অন্যতম ভিত্তি হিসেবে দেখিয়েছেন।
পূবালী ব্যাংকের ভবিষ্যৎ অগ্রগতির ক্ষেত্রে এসব উদ্যোগের বাস্তব ফল গুরুত্বপূর্ণ হবে। টেকসই অর্থায়নের পরিধি বাড়ানোর পাশাপাশি ঋণের মান, প্রকল্পের আর্থিক কার্যকারিতা, ঝুঁকি ব্যবস্থাপনা এবং আমানতকারীদের স্বার্থ রক্ষার মধ্যে ভারসাম্য বজায় রাখতে হবে। নবায়নযোগ্য জ্বালানিতে বিনিয়োগ বাড়ানো, আন্তর্জাতিক তহবিল কার্যকরভাবে ব্যবহার এবং পরিবেশবান্ধব শিল্পায়নে অর্থায়নের সুযোগ বিস্তৃত করা গেলে ব্যাংকটির এ কৌশল দেশের অর্থনীতিতেও ইতিবাচক ভূমিকা রাখতে পারে।
মোহাম্মদ আলীর বক্তব্যে ব্যাংকিংয়ের যে দৃষ্টিভঙ্গি উঠে আসে, তার কেন্দ্রে রয়েছে দীর্ঘমেয়াদি সক্ষমতা তৈরি। অর্থায়নকে উৎপাদনশীলতা, জ্বালানিসাশ্রয়, পরিবেশগত দায়বদ্ধতা এবং গ্রাহকের আস্থার সঙ্গে যুক্ত করেই পূবালী ব্যাংকের অগ্রযাত্রাকে এগিয়ে নিতে চান তিনি।


