

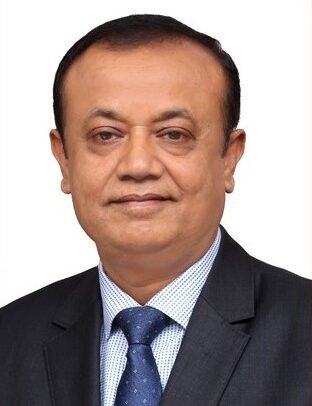
আলমগীর হোসেন
ব্যবস্থাপনা পরিচালক, সিটিজেনস ব্যাংক
ব্যাংকিং সেক্টরে আস্থার জায়গাটি এখন আগের যেকোনো সময়ের চেয়ে অনেক বেশি গুরুত্বপূর্ণ। বড় ব্যাংকের দীর্ঘদিনের সঞ্চিত সমস্যা, খেলাপি ঋণ, করপোরেট কেন্দ্রীভূত ঋণপ্রবাহ এবং প্রযুক্তিগত রূপান্তরের চাপ—সব মিলিয়ে দেশের ব্যাংক খাত একটি পরিবর্তনের মধ্য দিয়ে যাচ্ছে। এই সময়ে নতুন প্রজন্মের ব্যাংকগুলোর সামনে সুযোগ যেমন আছে, তেমনি রয়েছে নিজেদের জন্য আলাদা অবস্থান তৈরি করার চ্যালেঞ্জও।
সিটিজেনস ব্যাংক সেই জায়গাটিতেই নিজেদের কৌশল সাজাচ্ছে। বাণিজ্যিক কার্যক্রম শুরুর সাড়ে তিন বছরের মধ্যে ব্যাংকটি প্রথাগত করপোরেট ব্যাংকিংয়ের পাশাপাশি এসএসই, খুচরা ও কৃষি খাতে বেশি গুরুত্ব দেওয়ার পরিকল্পনা নিয়েছে। পল্লি অঞ্চলে উপশাখা সম্প্রসারণ, এজেন্ট ব্যাংকিং, ডিজিটাল লেনদেন এবং প্রযুক্তিনির্ভর সেবা বাড়ানোর মাধ্যমে ব্যাংকটি এমন একটি কাঠামো গড়ে তুলতে চাইছে, যেখানে গ্রামের আমানত স্থানীয় অর্থনীতিতেই পুনর্বিনিয়োগ হবে।
ব্যাংকটির ব্যবস্থাপনা পরিচালক আলমগীর হোসেনের দীর্ঘ ব্যাংকিং অভিজ্ঞতায় এই কৌশলের একটি স্পষ্ট ব্যাখ্যা পাওয়া যায়। তাঁর মতে, নতুন ব্যাংকের সবচেয়ে বড় সুবিধা হলো পুরোনো ব্যাংকগুলোর ভুল থেকে শিক্ষা নেওয়ার সুযোগ। তাই সিটিজেনস ব্যাংকের কাছে ব্যবসা বাড়ানোর চেয়ে গুরুত্বপূর্ণ হচ্ছে ঝুঁকি নিয়ন্ত্রণ, সুশাসন এবং ঋণ পোর্টফোলিওর মান ধরে রাখা।
সিটিজেনস ব্যাংকের বাণিজ্যিক যাত্রা শুরু হয়েছিল প্রথাগত ব্যাংকিং দিয়েই। তবে এখন সেই কাঠামো থেকে বেরিয়ে ব্যাংকটিকে এসএমই ও রিটেইলনির্ভর ব্যাংকে পরিণত করার দিকে এগোচ্ছেন তাঁরা।
আলমগীর হোসেন বলেন, ‘সিটিজেনস ব্যাংকের বাণিজ্যিক যাত্রা শুরু হয়েছে প্রায় সাড়ে তিন বছর আগে। সাধারণ ডিপোজিট নেওয়া ও ট্রেড বিজনেসের মতো প্রথাগত ব্যাংকিং দিয়েই শুরুটা হয়েছিল। তবে বর্তমানে প্রথাগত ব্যাংকিং ধারা থেকে বেরিয়ে কিছুটা ভিন্নভাবে চিন্তা করছি।’
তাঁর ব্যাখ্যায়, দেশের ব্যাংকিং খাতের অন্যতম বড় সমস্যা হলো ঋণের বড় অংশ করপোরেট খাতে কেন্দ্রীভূত থাকা। এ কারণে সিটিজেনস ব্যাংক করপোরেট ব্যাংকিং করলেও এসএসই, খুচরা ও কৃষি খাতকে বেশি গুরুত্ব দিতে চাইছে। এর মাধ্যমে অর্থনীতিতে ঋণের বিস্তৃতি বাড়ানোর পাশাপাশি অন্তর্ভুক্তিমূলক প্রবৃদ্ধির সুযোগ তৈরি হবে বলে মনে করেন তিনি।
এ জন্য পল্লি অঞ্চলে উপশাখা বাড়ানো হচ্ছে। সম্প্রতি এজেন্ট ব্যাংকিংয়ের লাইসেন্সও পেয়েছে ব্যাংকটি। আলমগীর হোসেনের ভাষায়, ‘আমাদের লক্ষ্য থাকবে গ্রামের আমানত শহরে না এনে সেই অর্থ দিয়ে স্থানীয় ক্ষুদ্র উদ্যোক্তা ও কৃষি খাতে পুনর্বিনিয়োগ করা।’
প্রযুক্তির ব্যবহারেও ব্যাংকটি দ্রুত এগোতে চাইছে। ইন্টারনেট ব্যাংকিং, অ্যাপভিত্তিক ই-কেওয়াইসি, অনলাইনে হিসাব খোলা, বিএফটিএন, আরটিজিএস, বাংলা কিউআর এবং পি-টু-পি লেনদেনের মতো সেবা ইতিমধ্যে চালু রয়েছে। তাঁর দেওয়া তথ্য অনুযায়ী, ব্যাংকের মোট লেনদেনের প্রায় ৪২ শতাংশ এখন ডিজিটাল প্ল্যাটফর্মে সম্পন্ন হচ্ছে। ২০২৮ সালের মধ্যে ৭৫ শতাংশ লেনদেন ডিজিটাল করার বাংলাদেশ ব্যাংকের লক্ষ্যের সঙ্গে সামঞ্জস্য রেখে এই রূপান্তর আরও দ্রুত করতে চায় সিটিজেন্স ব্যাংক।
আলমগীর হোসেন মনে করেন, বড় ব্যাংকের তুলনায় নতুন ও ছোট ব্যাংকের একটি গুরুত্বপূর্ণ সুবিধা হলো শুরু থেকেই নতুন কাঠামো গড়ে নেওয়ার সুযোগ। তাঁর মতে, পুরোনো অনেক ব্যাংককে অতীতের সমস্যা ও খেলাপি ঋণের চাপ সামলাতে হচ্ছে। নতুন ব্যাংকগুলো সেই অভিজ্ঞতা থেকে শিক্ষা নিয়ে ঝুঁকি ব্যবস্থাপনা ও সুশাসনের কাঠামো আরও শক্তভাবে গড়ে তুলতে পারে।
তিনি বলেন, ‘বড় ব্যাংকে একটি করপোরেট গ্রুপ বা প্রতিষ্ঠান বিপদে পড়লে পুরো ব্যাংক সমস্যায় পড়ে। কিন্তু এসএসই বা খুচরায় সেই একক ঝুঁকি থাকে না। আমরা করপোরেট সুশাসন শতভাগ মেনে চলার চেষ্টা করছি। ছোট ও গতিশীল ব্যাংক হওয়ায় সেটি কঠিন হচ্ছে না।’
ঋণ বিতরণে এই ঝুঁকি নিয়ন্ত্রণের বিষয়টিকে বিশেষ গুরুত্ব দিচ্ছে ব্যাংকটি। আলমগীর হোসেনের দেওয়া তথ্য অনুযায়ী, ২০২৬ সালের জুনভিত্তিক হিসাবে সিটিজেন্স ব্যাংকের শ্রেণীকৃত বা খেলাপি ঋণের হার ছিল ০ দশমিক ৩২ শতাংশ। ঋণ পোর্টফোলিওকে স্বাস্থ্যকর রাখার ক্ষেত্রে ঋণ বিপণন ও ঋণঝুঁকি মূল্যায়ন বিভাগকে আলাদা ও স্বাধীনভাবে পরিচালনার কথা জানান তিনি।
ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনার মধ্যেও এ বিষয়ে একটি স্পষ্ট নীতিগত অবস্থান রয়েছে বলে জানান তিনি। তাঁর ভাষায়, ঋণ অনুমোদনের ক্ষেত্রে পরিচালনা পর্ষদ নিরপেক্ষ ভূমিকা পালন করবে এবং ব্যবসায়িক হস্তক্ষেপ করবে না—এ বিষয়ে পর্ষদ ও ব্যবস্থাপনার মধ্যে স্পষ্ট সমঝোতা রয়েছে।
নতুন উদ্যোক্তাদের ব্যাংকঋণের আওতায় আনতেও প্রচলিত কাঠামোর কিছু সীমাবদ্ধতা কাটিয়ে ওঠার চেষ্টা করছে সিটিজেনস ব্যাংক। আলমগীর হোসেন বলেন, বাংলাদেশ ব্যাংকের এসএমই খাতের পুনঃ অর্থায়ন স্কিমের আওতায় তুলনামূলক কম সুদে অর্থায়নের সুযোগ রয়েছে। কিন্তু নতুন উদ্যোক্তাদের অনেকেরই ব্যাংকঋণের জন্য প্রয়োজনীয় প্রচলিত কাগজপত্র বা আর্থিক বিবরণী থাকে না। এ কারণে তাঁদের শুধু ঋণ দেওয়ার বদলে প্রয়োজনীয় প্রস্তুতি ও পরামর্শ দেওয়ার দিকেও নজর দিচ্ছে ব্যাংকটি।
প্রযুক্তির ব্যবহারকে শুধু লেনদেনের মাধ্যম হিসেবে নয়, ব্যাংকিং সেবার পুরো কাঠামো বদলে দেওয়ার উপায় হিসেবেই দেখছেন আলমগীর হোসেন। তাঁর মতে, গ্রাহক যেন ব্যাংকের শাখায় না গিয়েও প্রয়োজনীয় অধিকাংশ সেবা নিতে পারেন, সেই লক্ষ্যেই ইন্টারনেট ব্যাংকিং ও অ্যাপ প্ল্যাটফর্ম আধুনিকায়নে বিনিয়োগ বাড়ানো হচ্ছে।
এখন ঘরে বসেই হিসাব খোলা, ব্যাংক বিবরণী সংগ্রহ এবং নিয়মিত লেনদেনের সুযোগ তৈরি হয়েছে। একই সঙ্গে মূল প্রযুক্তি সরবরাহকারীদের সঙ্গে নতুন চুক্তির মাধ্যমে প্ল্যাটফর্মগুলোকে আরও ব্যবহারবান্ধব ও কাগজমুক্ত করার কাজ চলছে।
তবে ডিজিটাল ব্যাংকিংয়ের প্রসারে প্রযুক্তি থাকলেই হবে না, গ্রাহকের আস্থাও তৈরি করতে হবে। বিশেষ করে গ্রামীণ ও তুলনামূলক কম শিক্ষিত জনগোষ্ঠীর মধ্যে ডিজিটাল লেনদেনে প্রতারণা বা অর্থ হারানোর ভয় রয়েছে। এই জায়গাটিকে সচেতনতার মাধ্যমে মোকাবিলা করার কথা বলছেন আলমগীর হোসেন।
তিনি জানান, পল্লি অঞ্চলের শাখা, স্কুল ব্যাংকিং কার্যক্রম এবং তৈরি পোশাক কারখানায় গিয়ে গ্রাহকদের নিরাপদ ডিজিটাল লেনদেন সম্পর্কে সচেতন করা হচ্ছে। তাঁর মতে, ডিজিটাল ব্যাংকিংয়ের বিস্তারের সঙ্গে গ্রাহকের নিরাপত্তাবোধ তৈরি করাও সমান গুরুত্বপূর্ণ।
সামনের ছয় মাসে সিটিজেনস ব্যাংকের সম্প্রসারণ পরিকল্পনাও বেশ বড়। এ সময়ের মধ্যে ২৭টি নতুন শাখা ও উপশাখা চালুর পরিকল্পনা রয়েছে। একই সঙ্গে দেশব্যাপী এজেন্ট ব্যাংকিং কার্যক্রমকে আরও গতিশীল করতে চায় ব্যাংকটি। লক্ষ্য হচ্ছে গ্রামীণ ও আধা-শহুরে অর্থনীতিকে ব্যাংকিং ব্যবস্থার সঙ্গে আরও নিবিড়ভাবে যুক্ত করা।
ক্ষুদ্র ব্যবসায়ী ও প্রান্তিক মানুষের কাছে অতিক্ষুদ্র ঋণ পৌঁছে দেওয়ার ক্ষেত্রেও ডিজিটাল আর্থিক সেবাদাতা প্ল্যাটফর্মগুলোর সঙ্গে যৌথভাবে কাজ করার পরিকল্পনা রয়েছে। পাশাপাশি বাংলা কিউআর ও আন্তঃলেনদেন সুবিধার পূর্ণাঙ্গ বিকাশের মাধ্যমে ক্যাশলেস ও পেপারলেস ব্যাংকিংকে আরও এগিয়ে নেওয়ার লক্ষ্য রয়েছে।
সব মিলিয়ে সিটিজেন্স ব্যাংকের কৌশলটি শুধু শাখা বাড়ানো বা আমানত-ঋণের পরিমাণ বাড়ানোর মধ্যে সীমাবদ্ধ নয়। বরং ঋণের ঝুঁকি কম রাখা, করপোরেট সুশাসন জোরদার করা, প্রযুক্তিনির্ভর সেবা বাড়ানো এবং প্রান্তিক অর্থনীতিকে ব্যাংকিং ব্যবস্থার সঙ্গে যুক্ত করার সমন্বিত কাঠামো তৈরি করতে চাইছে ব্যাংকটি।
আলমগীর হোসেনের কাছে এর চূড়ান্ত লক্ষ্য একটি ‘স্মার্ট ব্যাংক’ হিসেবে নিজেদের প্রতিষ্ঠা করা—যেখানে আধুনিক প্রযুক্তির পাশাপাশি থাকবে শক্তিশালী ঝুঁকি ব্যবস্থাপনা, সুশাসন এবং গ্রাহকের আস্থা। আর সেই পথের সবচেয়ে গুরুত্বপূর্ণ পরীক্ষাগুলোর একটি হবে দ্রুত সম্প্রসারণের মধ্যেও ঋণের মান ও সুশাসনের কাঠামো কতটা অক্ষুণ্ন রাখা যায়।


